Annons:

BankID-expansionen väcker allvarliga frågor om demokratins framtid

Maktkoncentrationen hos storbankerna

Miljoner svenskar använder BankID varje dag för överföringar, legitimering och kontakt med myndigheter – snart kanske även för att rösta eller för att använda sociala medier. Samtidigt finns en mycket allvarlig problematik inbyggd i det faktum att tjänsten ägs av privata banker som efter eget godtycke kan stänga ute medborgare de ogillar eller inte vill förknippas med.

Uppdaterad september 13, 2024, Publicerad september 13, 2024 – av Isac Boman
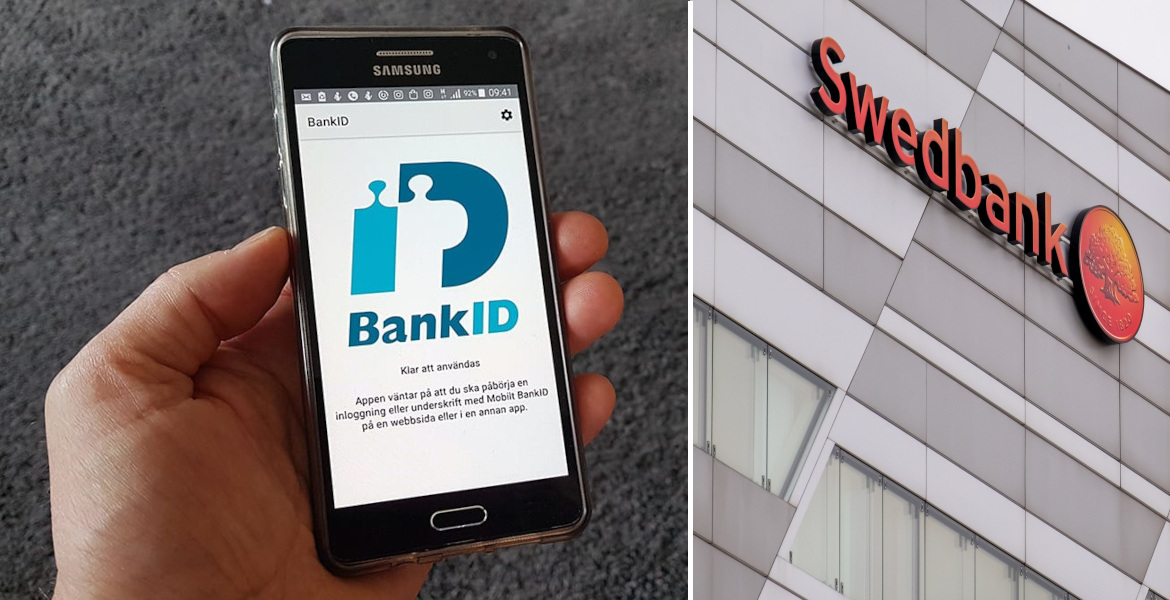
Montage: NyD-NewsVoice/Sebastian Arrhenius
Detta är en opinionstext. Artikelförfattaren svarar för de åsikter som uttrycks i artikeln.

Som de allra flesta svenskar känner till är BankID en vida använd e-legitimation. Den finns i tre varianter; antingen som fil i datorn, på kort eller som app i mobiltelefonen. Handlingen är personlig och kräver att användaren installerar ett säkerhetsprogram eller en applikation för att användas. E-legitimationen kan användas på de flesta ställen där användaren måste identifiera sig – inklusive när denne söker kontakt med myndigheter som Försäkringskassan, CSN eller inom vården.


Artikeln publicerades ursprungligen på Nya Dagbladet den 22 januari 2022.


BankID har idag över åtta miljoner användare och är det i särklass största e-legitimationssystemet med sex miljarder identifikationer och underskrifter bara under 2021. Systemet får allt större plats i svenskarnas vardag och 96 procent uppger att de har högt förtroende för tjänsten. Varje år implementeras det som standardlösning hos allt fler aktörer och att kunna delta i samhällslivet utan att använda BankID blir alltmer komplicerat.

Det är knappast någon slump att BankID är så populärt då det är mycket praktiskt. Samtidigt finns även en mycket allvarlig problematik inbyggd i systemet som det ser ut idag. Det faktum att e-legitimationen har säkerhetsbrister och kan kapas, samt att det finns gott om exempel på hur svenskar blivit bestulna på sina digitala identiteter och fått sina konton länsade är något som många känner till, men det är inte här som den verkliga faran i systemet ligger.

Annons:

Trots sin monopolliknande ställning så ägs och kontrolleras inte BankID på ett sätt som garanterar grundläggande medborgerliga rättigheter. Istället är det privata banker: Danske Bank, Handelsbanken, Ikano Bank, Länsförsäkringar Bank, SEB, Skandiabanken och Swedbank som äger tjänsten - banker som själva kan bestämma vem som får vara kund hos dem och använda deras tjänster.

Ett exempel på hur bankerna efter eget godtycke mycket snabbt och lätt kan ta bort medborgarnas möjlighet att använda den samhällsviktiga tjänsten inträffade i januari förra året då Daniel Friberg, bokförläggare på Arktos som profilerat sig framförallt med systemkritisk och modern nationalistiskt inriktad litteratur, plötsligt och utan förvarning fick sina bankkonton och sitt BankID avstängt.

Ett par veckor senare fick han ett brev där Swedbank hävdade att man inte ”erhållit tillfredsställande svar på våra frågor om kundkännedom” och att kontot och tillhörande tjänster stängts med hänvisning till lagen om åtgärder mot penningtvätt och terrorism.

När Friberg kontaktade banken för att faktiskt få klarhet i vilka frågor han måste besvara vägrade banken att ge besked om detta – istället meddelades han om att hans konton och banktjänster skulle förbli avstängda.

– De vägrade berätta vilka frågorna var. Istället fick jag veta att uppsägningen kvarstod, med den ihopljugna förklaringen att de skulle ha skickat ett brev till mig med sina frågor, men inte fått svar, säger han till webbtidningen Fria Tider.

Bankens behandling av Friberg är beklagligen långtifrån unik. Samma luddiga motiveringar och procedurer har använts mot flera andra aktörer som rört sig utanför konventionens gränser, bland andra just Fria Tiders chefredaktör Widar Nord.

Tillvägagångssättet är detsamma: Banken påstår sig ha otillräcklig information för att uppfylla kravet på kundkännedom – och vägrar sedan låta kunden lämna den information som krävs”, konstaterar Fria Tider.

Daniel Friberg berättar att bankens beslut att godtyckligt kasta ut honom föga överraskande har gjort hans vardag betydligt mer besvärlig och att han bland annat inte längre kan betala räkningar via bankgiro eller legitimera sig med BankID.

Trots att bankerna alltså redan idag har makten att svartlista svenska medborgare som de av rent godtyckliga skäl inte vill ha som kunder så fortsätter lobbyarbetet med att göra BankID till ett krav för att i praktiken få tillgång till allt fler samhällsviktiga funktioner.

Redan i september 2021 utannonserade man exempelvis att den som har ett mobilt BankID numera kan få sitt vaccinpass rakt in i sin digitala brevlåda. Den storbanksägda tjänsten föreslås av lobbyister även användas som ”lösning” för att bekämpa näthatet och bli ett krav för att få tillgång till sociala medier.

Vårt förslag är att alla personer ska identifiera sig via BankID i sociala medier. Då visar man vem man är, och får stå för det man skriver. Om någon som är inloggad inte sköter sig, exempelvis om personen uttryckt hat eller hot mot någon, så är det tydligt vem som har gjort detta och kontot och personen blir mer hanterbara”, hävdar exempelvis Biskopsgårdens S-kvinnor i en debattartikel.

– Att man inte behöver registrera sig med BankID innan man skriker ur sig hat på sociala medier … jag blir vansinnig. STÅ för era inlägg då, beklagar sig Peter Wettergren, Sveriges assisterande förbundskapten i fotboll under en intervju.

I skrivande stund lobbar bland andra riksdagspartiet Moderaterna och webbföretaget Flighton för att BankID även ska kunna användas för att rösta i kommande riksdagsval.

Inte bara utlandssvenskar drar fördel av möjligheten att kunna rösta med BankID. För andra som är bosatta i Sverige, innehavande svenskt medborgarskap innebär röstning med BankID även en mindre inverkan på miljön. Inga onödiga valblanketter skulle tryckas upp, vilket skulle spara på miljöns tillgångar och resurser. Inte heller skulle folk behöva sätta sig för att åka bil till vallokalen som ibland ligger flera mil bort om man är bosatt på landsbygden”, hävdar man bland annat.

Inom en snar framtid kan det alltså vara storbankerna som bestämmer inte bara om du får komma in på krogen eller använda sociala medier – utan även om du får rösta digitalt på valdagen eller inte.

Digital identifikation måste inte vara av ondo, men underställd bankernas godtycke blir medborgerliga rättigheter lika godtyckliga när denna typ av infrastruktur blir ett genomgående inslag i samhällslivet.

En cyniker skulle kunna tänka sig att BankID som innovation även skulle kunna smälta samman med covidpasset som medborgarnas livsavgörande nyckel till ett teknokratiskt samhälle, som vuxit fram i snabbare takt än många kunnat förutspå.

I nuläget krävs att man omfamnar läkemedelsjättarnas injektioner för att i praktiken inte tvingas bort från en rad samhällsfunktioner. Frågan är vilka krav bankerna kan komplettera detta med i framtiden. Att döma av tidigare fall finns risken att det i praktiken kan komma att handla om krav med politiska förtecken.

För att påtala det uppenbara är det fullständigt orimligt att överlåta denna typ av makt till bankjättar som gång efter annan visat att de saknar värdighet och inte tar någon som helst hänsyn till demokratins tidigare så självklara spelregler.


Isac Boman

Trovärdighet – grunden i vår journalistik sedan 2012

Nya Dagbladets position är unik i det svenska medielandskapet. NyD är oberoende på riktigt. Tidningen ägs och kontrolleras inom den egna redaktionen – inte av stora mediekonglomerat eller utländska intressen.

Sedan grundandet 2012 har grunden i vår oberoende journalistik varit balans och trovärdighet framför sensationsjournalistik och snabba klick. NyD är Sveriges bredaste helt oberoende dagstidning och står helt fri från politiska partier och industriintressen.

NyD erhåller inget presstöd och finansieras genom läsardonationer och annonser. Läs mer om våra pressetiska riktlinjer här.

Annons:

Nya EU-regler flyttar bankmakten – och formar vilka banker invånarna kan använda

Hotet från bankerna

Publicerad augusti 26, 2026 – av Emil Fjellstedt
Christine Lagarde bredvid ECB:s eurosymbol och centralbankens högkvarter i Frankfurt.
Christine Lagarde och ECB:s högkvarter i Frankfurt.

EU:s nya bankdirektiv CRD VI ger medlemsstaterna mindre utrymme att själva avgöra hur banker från länder utanför unionen får arbeta på deras marknader. Samtidigt byggs den europeiska tillsynsapparaten vidare med gemensamma regler, rapportering och kontroll från EU-organ. Det är inte ett fullständigt maktövertagande från Bryssel. Riktningen är däremot tydlig: banktillsynen flyttas steg för steg från nationellt handlingsutrymme till ett gemensamt europeiskt system.

Från den 11 januari 2027 ska EU-länderna enligt CRD VI kräva att berörda banker och företag från tredjeländer etablerar en auktoriserad filial om de vill börja eller fortsätta erbjuda vissa kärntjänster i landet. Det gäller bland annat insättningar, krediter och garantier.

Direktivet riktas formellt till medlemsstaterna. Men formuleringen är bindande: de nationella myndigheterna ska inte längre fritt avgöra om en tredjelandsbank får sälja sådana tjänster direkt över gränsen. De ska tillämpa en EU-bestämda tröskel om lokal etablering och tillstånd.

Nationella myndigheter blir verkställare

Det är en viktig skillnad mellan att ha nationell tillsyn och att ha nationell beslutanderätt. Finansinspektioner och nationella centralbanker kommer även fortsättningsvis att handlägga en stor del av tillsynen. Men CRD VI sätter ramarna för vad de måste kräva av banker utanför EU, vilka undantag som finns och hur gränsöverskridande verksamhet ska klassificeras.

Artikel 21c kräver en filial och auktorisation i den relevanta medlemsstaten. Undantag finns när kunden själv tar kontakt med banken, för transaktioner mellan banker och inom en företagsgrupp samt för viss investeringsverksamhet. Men den nationella tillsynsmyndigheten kan inte välja bort huvudregeln av politiska eller konkurrensmässiga skäl. Den blir i stället den lokala myndighet som genomför en gemensamt beslutad europeisk marknadstillträdespolitik.

Det innebär att ett land som vill behålla en friare modell för exempelvis schweiziska, brittiska eller amerikanska bankers tjänster till lokala kunder får betydligt mindre spelrum. För banken blir alternativen i huvudsak att etablera en filial, använda ett EU-dotterbolag eller avstå från delar av marknaden.

En växande europeisk tillsynsstruktur

CRD VI ska ses i ett större sammanhang. EU:s bankunion bygger redan på en integrerad arkitektur där Europeiska centralbanken, ECB, och nationella tillsynsmyndigheter arbetar under gemensamma regler. Enligt EU-rådet övervakar ECB nationella myndigheters tillsyn av mindre banker och har direkt tillsyn över de betydande bankerna i euroområdet.

ECB:s egen beskrivning är tydlig: mindre banker granskas direkt av nationella myndigheter, men under ECB:s överinseende; betydande banker står under ECB:s direkta tillsyn. ECB har också en exklusiv roll när banklicenser beviljas i de länder som deltar i den gemensamma tillsynsmekanismen.

Den Europeiska bankmyndigheten, EBA, har samtidigt uppgiften att utveckla och säkra ett enhetligt regelverk. I juli 2025 rapporterade EBA att den inte såg skäl att rekommendera ändringar i artikel 21c, trots att myndigheten konstaterade att effekterna av förbudet mot direkt tillhandahållande av tjänster från tredjeländer är svåra att mäta.

Upplysningen förtjänar att tas på allvar. EU inför en struktur som kan påverka konkurrens, tillgång till kredit och utbudet av internationella banktjänster, samtidigt som den egna bankmyndigheten säger att effekten är svår att kvantifiera. När osäkerheten är stor är den rimliga följdfrågan varför tröskeln för marknadstillträde ändå höjs på unionsnivå.

Mer kontroll, men inte ett totalt övertagande

Det vore fel att påstå att medlemsstaterna har förlorat all kontroll över sina banker. Nationella tillsynsmyndigheter sköter fortsatt många dagliga uppgifter och har en särskild roll för bland annat mindre banker och tredjelandsfilialer. CRD VI är dessutom ett direktiv, vilket innebär att reglerna genomförs genom nationell lag.

Men det nationella genomförandet sker inom en allt tätare EU-ram. EU avgör de centrala kraven, ECB kan utöva direkt tillsyn eller överinseende, och EBA formar det gemensamma regelverket och rapporteringssystemet. Den nationella nivån blir därför i högre grad en genomförandeled i en överstatlig konstruktion än en självständig regulator med full frihet att utforma marknadstillträdet.

Vem betalar för den nya gränsen?

Förespråkarna lyfter finansiell stabilitet och ett jämnare regelverk. Målen är reella, särskilt efter bankkriserna i euroområdet. Men varje ny tillståndströskel har också en kostnad: en utländsk bank som inte vill bygga lokal organisation och möta nya krav kan lämna marknaden. Då minskar antalet alternativ för hushåll, företag och investerare – även när det inte finns någon misstanke om oegentligheter.

CRD VI förbjuder inte privatpersoner att äga konton i andra länder. Men reglerna ger EU:s institutioner större makt över villkoren som avgör vilka banker som får erbjuda vissa tjänster till invånare inom unionen. EU kommer inte att utse en enskild kunds bank, men kan genom filialkrav och gemensamma auktorisationsramar stänga ute banker som inte accepterar den europeiska modellen. För en kund vars bank väljer att lämna marknaden blir den praktiska följden ändå densamma: färre val, högre trösklar och mindre nationellt inflytande över den egna bankmarknaden.

Trovärdighet – grunden i vår journalistik sedan 2012

Nya Dagbladets position är unik i det svenska medielandskapet. NyD är oberoende på riktigt. Tidningen ägs och kontrolleras inom den egna redaktionen – inte av stora mediekonglomerat eller utländska intressen.

Sedan grundandet 2012 har grunden i vår oberoende journalistik varit balans och trovärdighet framför sensationsjournalistik och snabba klick. NyD är Sveriges bredaste helt oberoende dagstidning och står helt fri från politiska partier och industriintressen.

NyD erhåller inget presstöd och finansieras genom läsardonationer och annonser. Läs mer om våra pressetiska riktlinjer här.

Stoppa eliten – ta ut dina pengar från banken!

Hotet från bankerna

Tobias Lindström menar att samordnade uttag från banker kan ge vanliga människor ett påtryckningsmedel mot den politiska eliten – men varnar för att verktyget måste användas varsamt.

Uppdaterad augusti 23, 2026, Publicerad augusti 23, 2026 – av Tobias Lindström
Tre dekorerade grisar under orden ”Alla djur är jämlika, men vissa djur är mer jämlika än andra”.
Tre dekorerade grisar under det ändrade budordet i den animerade filmen Djuren på gården.
Detta är en opinionstext. Artikelförfattaren svarar för de åsikter som uttrycks i artikeln.

Jag tror att många, kanske de flesta, kan enas om att våra politiker har spårat ur.

De driver ändlösa krig och förstör våra samhällen i sina rika kompisars intresse – samma kompisar som har satt dem vid makten. Frågan är vad vi kan göra åt det – vårt politiska system är i bästa fall odemokratiskt, i värsta fall korrumperat eller till och med kapat. Vi, folket, har lite till inget inflytande.

Men det finns ett sätt att slå tillbaka: våra bankkonton.

Idén är enkel.

Gör som vi kräver – annars tar vi ut våra pengar. Om uttagen samordnas på rätt sätt krävs det inte mycket för att utlösa en bankrusning. Det kan räcka att fem till tio procent av befolkningen deltar.

Varför skulle det fungera? Bankerna har en viss mängd kontanter tillgängliga för snabba uttag, men när de pengarna tar slut tvingas de sälja andra tillgångar. Givet hur systemet är uppbyggt skulle det alltid skapa bekymmer, eftersom det aldrig finns tillräckligt med kontanter för att täcka alla uttag, men i dag skulle bankerna kollapsa på grund av sina orealiserade förluster.1

Varför bankerna är sårbara

Vad menar jag? Låt oss ta ett förenklat exempel.

Föreställ dig att du äger ett hus vars värde har fallit till, säg, 1 000 000 kronor. Samtidigt är du skyldig banken 2 000 000 kr från när du köpte det. I det läget sitter du på 1 000 000 kr i så kallade icke-realiserade förluster. Tekniskt sett är du illa ute, men så länge huspriset stiger igen är allt okej.

Men om du tvingas sälja, till exempel på grund av att du har förlorat jobbet, blir det en katastrof: du kan inte längre betala dina skulder.

Detsamma gäller banker.

Om de tvingas sälja tillräckligt mycket till förlust innebär det game over, vilket till exempel var det som hände med Silicon Valley Bank 2023. Och när vi tar ut pengar ur våra bankkonton tvingas de sälja sina tillgångar för att betala vad de är skyldiga.

Det betyder att vi, folket, kan slå mot eliterna där det svider mest: vi kan få banksystemet att kollapsa om vi inte får igenom våra krav.

Det har hänt tidigare.

Bankuttag användes exempelvis för att driva igenom den engelska reformlagen 1832. Människor tog ut sina insättningar under parollen ”To Stop the Duke, go for gold”. På en vecka betalade Bank of England ut 25 000 000 dollar, vilket räckte för att regeringen skulle ge vika. (s. 21, Hull, 1929)

Vi måste vara försiktiga med vad vi önskar oss.

Men jag tror detta är ett verktyg som vi har förbisett alltför länge.


Tobias Lindström


1 Fortune skrev exempelvis i maj 2025 att bankerna har 500 miljarder dollar i orealiserade förluster (hämtad den 25 januari 2026).

Hull, John Thomas. Reform Movements and Ideas. Saskatchewan: s.n., 1929. Pamflett nr 2 i en serie föreläsningar vid Co-operative School, som hölls i juni 1929 vid University of Saskatchewan.

Trovärdighet – grunden i vår journalistik sedan 2012

Nya Dagbladets position är unik i det svenska medielandskapet. NyD är oberoende på riktigt. Tidningen ägs och kontrolleras inom den egna redaktionen – inte av stora mediekonglomerat eller utländska intressen.

Sedan grundandet 2012 har grunden i vår oberoende journalistik varit balans och trovärdighet framför sensationsjournalistik och snabba klick. NyD är Sveriges bredaste helt oberoende dagstidning och står helt fri från politiska partier och industriintressen.

NyD erhåller inget presstöd och finansieras genom läsardonationer och annonser. Läs mer om våra pressetiska riktlinjer här.

Handelsbanken spärrade 96-årings BankID

Hotet från bankerna

Uppdaterad augusti 10, 2026, Publicerad augusti 10, 2026 – av Jan Sundstedt
Illustrationsmontage av äldre kvinna med mobiltelefon och BankID-app.

Handelsbanken har spärrat BankID för en 96-årig kvinna på Åland efter att sonen hjälpt henne med bankärenden. Familjen uppger att återaktivering kräver en resa till ett bankkontor i Stockholm – trots att kvinnans hälsotillstånd gör resan riskfylld.

Yvonne De Geer Hancock har bott på Åland i fem år och behöver rullator för att förflytta sig. Artros i fingrarna gör också mobiltelefonen svår att hantera, varför sonen Michael Hancock bistår med räkningar och andra vardagsärenden.

Problemen med banken började när moderns bankkort plötsligt slutade fungera. När sonen Michael ringde banken för att fråga varför kortet spärrats fick han, enligt familjen, frågor om en betalning på 65 euro.

När familjen dagen därpå återigen kontaktade banken, upptäckte man att även BankID hade spärrats. Följden blev att Yvonne inte längre kunde identifiera sig digitalt eller på egen hand nå sina banktjänster.

Michael berättade att han använt moderns BankID för att logga in och försöka reda ut orsaken.

BankID är personligt och får enligt rådande regelverk inte användas av någon annan. En regel som i grund och botten får anses sund, mot bakgrund av exempelvis åldringsbedrägerier.

Familjen fick besked om att ett nytt BankID kräver ett besök på bankkontor i Stockholm. Ett utgånget pass har samtidigt försvårat möjligheten att återaktivera BankID på distans.

Michael Hancock uppger att moderns läkare bedömt en resa från Åland till Sverige som olämplig och potentiellt farlig. Hufvudstadsbladet skriver att kvinnan kan visa läkarintyg om riskerna.

Komplicerat regelverk försvårar

Handelsbanken anger på sin webbplats att kunder utan fungerande BankID kan använda internetbanken med inloggningskort och kortläsare eller besöka ett kontor.

För digital aktivering krävs giltigt svenskt pass eller nationellt id-kort, och bankkontor godtar inte utländska id-handlingar.

Banken har enligt familjen lovat att skicka ett nytt bankkort och fullmaktsblanketter, vilket kan ge sonen möjlighet att sköta delar av moderns ärenden. Frågan om hur Yvonne åter ska få digital legitimation är ännu olöst.

För många äldre fungerar BankID som nyckel till pension, skatter, vårdkontakter, försäkringar och betalningar. En spärr påverkar därför mer än relationen till banken.

Utan alternativ lösning kan vardagliga ärenden flyttas över på anhöriga, trots att användning av anhörigas digitala identitet är förbjuden. Fullmakt kan lösa betalningar, men ersätter inte möjligheten att legitimera sig digitalt hos myndigheter och privata tjänster.

Fallet visar hur ett säkerhetsingripande kan få långtgående följder för äldre kunder som saknar praktiska möjligheter att använda digital infrastruktur på egen hand.

Samtidigt är alternativen få när banken kontrollerar både kundens betalningsvägar och den digitala legitimation som krävs i vardagen.

Handelsbanken vill inte kommentera enskilda kundärenden men har framhållit att banken måste agera när någon annan än innehavaren använder personliga säkerhetslösningar.

Trovärdighet – grunden i vår journalistik sedan 2012

Nya Dagbladets position är unik i det svenska medielandskapet. NyD är oberoende på riktigt. Tidningen ägs och kontrolleras inom den egna redaktionen – inte av stora mediekonglomerat eller utländska intressen.

Sedan grundandet 2012 har grunden i vår oberoende journalistik varit balans och trovärdighet framför sensationsjournalistik och snabba klick. NyD är Sveriges bredaste helt oberoende dagstidning och står helt fri från politiska partier och industriintressen.

NyD erhåller inget presstöd och finansieras genom läsardonationer och annonser. Läs mer om våra pressetiska riktlinjer här.

Marknadsanalytikern om energikriget: ”Dollarns ställning står på spel”

Maktkoncentrationen hos storbankerna

Uppdaterad juli 30, 2026, Publicerad juli 30, 2026 – av Emil Fjellstedt
Alex Krainer och Glenn Diesen i en videointervju om energi, dollarn och banksystemet
Marknadsanalytikern Alex Krainer intervjuas av den norske professorn Glenn Diesen om energi, dollarn och banksystemet.

Marknadsanalytikern och tidigare hedgefondförvaltaren Alex Krainer menar att krig och konflikter kring energi måste förstås som en del av en större kamp om dollarns ställning och västvärldens finanssystem. I en intervju med den norske professorn Glenn Diesen varnar han för att störningar i olje- och gasflöden kan blottlägga risker i banksektorn.

Krainer är författare, marknadsanalytiker och tidigare hedgefondförvaltare. I samtalet återkommer han till sambandet mellan energi, geopolitik och finans.

Diesen inleder med att fråga varför energi tycks ha fått en så central plats i konflikter som berör Venezuela, Iran, Ryssland och strategiska sjövägar.

Krainer svarar att energins betydelse inte är ny, utan går tillbaka till den moderna stormaktspolitikens framväxt.

Energi har varit den centrala faktorn i imperiekrig under de senaste 120 åren, säger Krainer.

Oljehandel och dollarns ställning

Enligt Krainer är det inte bara kontrollen över råvaran som står på spel. Han menar att olje- och gasprojekt, lån till energibolag och handel i amerikanska dollar tillsammans skapar en struktur där kapitalströmmarna dras mot banker i USA och Storbritannien.

Han beskriver hur ett lån från en storbank till ett energibolag, enligt hans resonemang, blir beroende av att oljeintäkter fortsatt kommer in i dollar. Därmed, menar han, kopplas resursutvinning i andra delar av världen till bankernas balansräkningar i väst.

Det här är den moderna kolonialismens mekanism, säger Krainer och hävdar att resursrikedom i slutändan slussas till finansiella centrum som London och New York.

För den finansiella nivån är den stora vinsten att behålla kontrollen över resursrika regioner, säger Krainer.

Här ligger, enligt Krainer, den avgörande kopplingen mellan banksystemet och konflikterna kring energi. När stora banker lånar ut till energibolag och lånen ska betalas tillbaka med olje- och gasintäkter i dollar blir fortsatt kontroll över produktion, kontrakt och betalningsflöden en del av bankernas affärsmodell.

Bankerna är i hans beskrivning därför inte enbart passiva långivare.

Alex Krainer menar att strukturen skapar ekonomiska incitament att bevara en världsordning där resursrika områden är öppna för västerländska bolag och där handeln hålls knuten till dollarn. När den ordningen hotas, hävdar han, uppstår också ett tryck mot politiska ingripanden och krig för att återställa kontrollen.

Han ställer detta mot vad han kallar normal och ömsesidig handel mellan länder. USA skulle enligt honom kunna importera och exportera energi utan att samtidigt eftersträva kontroll över resursrika regioner, men han menar att den finansiella logiken ger starka incitament till det motsatta.

Varnar för spridning till banksektorn

Samtalet går därefter över till bankernas exponering. Krainer hävdar att minskade exportintäkter från olje- och gasregioner kan göra lån och andra finansiella positioner osäkra. Han lyfter särskilt fram risken för att stora banker är knutna till varandra genom derivat och andra ömsesidiga åtaganden.

Om en systemviktig bank inte kan fullfölja sina åtaganden kan det, enligt Krainer, spridas vidare till andra banker. Han jämför det tänkta förloppet med finanskrisen 2008.

Hela systemet hamnar då under press och riskerar en fullständig systemkollaps, säger Krainer.

Han menar att centralbanker i ett sådant läge sannolikt skulle försöka hålla systemet flytande med ny likviditet. Men i hans analys flyttas då problemet från bankernas balansräkningar till hushållens köpkraft.

Att skapa pengar ur tomma intet leder till sist till hyperinflation, varnar Krainer.

Prognos om inflation och stagnation

Diesen tar också upp Gulfstaternas relation till USA och frågar om förändrade säkerhetspolitiska förhållanden kan påverka kapitalflöden till amerikanska marknader, bland annat till AI-sektorn.

Alex Krainer menar att ett avståndstagande från dollarn eller förstörda energianläggningar skulle kunna få långtgående följder.

Mot slutet berättar Krainer att han själv stött på tillfälliga problem med att tanka efter hemresan. Han använder händelsen som utgångspunkt för en bredare varning om brist, prisbildning och marknadsingripanden.

Varje imperium på väg ned har försökt böja ekonomins lagar efter sin egen vilja – och alla har till sist misslyckats, säger Krainer.

Hans slutsats är att världen enligt honom går mot en period av hög inflation och ekonomisk stagnation.

Trovärdighet – grunden i vår journalistik sedan 2012

Nya Dagbladets position är unik i det svenska medielandskapet. NyD är oberoende på riktigt. Tidningen ägs och kontrolleras inom den egna redaktionen – inte av stora mediekonglomerat eller utländska intressen.

Sedan grundandet 2012 har grunden i vår oberoende journalistik varit balans och trovärdighet framför sensationsjournalistik och snabba klick. NyD är Sveriges bredaste helt oberoende dagstidning och står helt fri från politiska partier och industriintressen.

NyD erhåller inget presstöd och finansieras genom läsardonationer och annonser. Läs mer om våra pressetiska riktlinjer här.