Annons:

Om EUs kommande finanshandelsskatt

Den 1 januari 2014 träder Europeiska Kommissionens förslag om en finanshandelsskatt i kraft. Men motiven bakom förslaget håller inte. I själva verket kommer både privatpersoner och företag att drabbas, inklusive vårt pensionssparande.

Uppdaterad april 27, 2023, Publicerad maj 20, 2013
Insamlingskampanj

Hjälp Nya Dagbladet att finnas kvar

Insamlat: 23 440,00 SEK 31% Mål: 75 000,00 SEK

Den 14 februari offentliggjorde Europeiska Kommissionen sitt slutliga förslag om en finanshandelsskatt (finanstransaktionsskatt, FTT). Förslaget är en bearbetning av ett ursprungligt förslag som gjordes i september 2011. Skatten är avsedd att träda i kraft den 1 januari 2014.

Elva av EUs medlemländer tänker införa finansskatten, nämligen Tyskland, Frankrike, Italien, Spanien, Portugal, Österrike, Belgien, Grekland, Slovakien, Estland och Slovenien. Dessa elva är också alla medlemmar av valutaunionen EMU. EUs övriga 16 medlemländer, däribland Sverige och Storbritannien, liksom EMU-medlemmarna Nederländerna, Finland och Irland, har förkastat denna skatt. Även om det alltså är en minoritet av EUs medlemländer, som avser att införa finansskatten, står dessa elva stater likväl för två tredjedelar av EUs samlade ekonomiska produktion.

EUs skattekommissionär Algirdas Šemeta har hyllat FTT såsom varande ”först i världen”. Detta är formligen inte sant (Sverige hade en dylik skatt åren 1984–1991, och EU-länder som Frankrike och Italien har nyligen infört dylika), utan ska nog snarare uppfattas som att FTT innebär ”första steget” mot en samordning inom hela EU och därefter hela världen, vilket är en avsikt som Europeiska Kommissionen uttalat. Hr Šemeta har hävdat att FTT kommer att inbringa upp till 57 miljarder euro i skatteintäkter per år och tvinga bankerna till ”mer ansvarsfullt handlande”. Hr Šemeta har vidare påstått att EUs finanssektor är ”underbeskattad” med 18 miljarder euro och att FTT kommer att få ”finanssektorn att lämna ett rättvist och betydande bidrag till de offentliga inkomsterna”.

I dessa hr Šemetas uttalanden framkommer de två huvudsakliga skäl Europeiska Kommissionen angett för att införa den nya finansskatten: att förbättra finansmarknadernas sätt att arbeta genom att minska elementet av spekulation och att låta finanssektorn bidraga till att täcka kostnaderna för finanskriser.

Annons:

Emellertid framgår ganska tydligt att ett för Europeiska Kommissionen viktigt motiv för att införa den nya skatten är att få egna skatteinkomster i stället för att behöva tigga av EUs medlemländer. För att locka medlemländerna att gå med på att införa FTT säger Europeiska Kommissionen att de kan använda inkomsterna av denna skatt till att betala del av medlemsavgiften till EU.

Skattesatsen skall uppgå till lägst 0,1 procent på handeln med aktier och obligationer, penningmarknadsinstrument, återköpsavtal och avtal om säkerhetslån samt lägst 0,01 procent på handeln med derivatprodukter. Skatten ska betalas av varje finansinstitut som deltar i transaktionen; i exempelvis aktiehandel ska både köpare och säljare betala 0,1 procent, så att hela skatten på transaktionen i det fallet blir 0,2 procent.

Skattskyldiga blir alla finansinstitut som lyder under EUs skattejurisdiktion. Termen finansinstitut har fått en bred definition i EU-förslaget: alltifrån banker och försäkringsbolag till investeringsfonder. Också företag som icke är finansbolag kan bli skattskyldiga, om de utför finansiella transaktioner för företagets räkning.

Det står de deltagande EU-ländernas regeringar fritt att tillämpa högre skattesatser, om de så önskar. Undantag skall göras för dagliga finanstransaktioner såsom användande av kreditkort, insättningar och primäremissioner av aktier och obligationer liksom av aktiefonder avsedda att tillföra nytt kapital. Man kan med skäl ifrågasätta om dessa undantag bara blir tillfälliga.

För att en finanstransaktion, som ett företag deltar i, skall beskattas räcker det att företaget är registrerat i något av de elva FTT-länderna. Det har alltså ingen betydelse var någonstans handeln äger rum. Också bolag som finns utanför FTT-zonen skall tvingas betala denna skatt på sin finanshandel, om i denna ingår finansinstrument, som utfärdats i något av de elva FTT-länderna. Om exempelvis en volkswagenaktie handlas mellan banker i London och New York, kommer transaktionen ifråga att beskattas oaktat att den sker utanför FTT-zonen. Detta kan innebära brott mot gällande internationella lagar om exterritorialitet. Skatten kommer dessutom att drabba alla slags företag, inte bara banker.

I själva verket kommer vi alla att drabbas – både företag och privata hushåll. Viktiga aktörer på finansmarknaderna är pensionsfonderna. Också de kommer givetvis att få betala för sina finansiella transaktioner. Och detta kommer förstås att urholka vårt pensionssparande. Exakt hur mycket är svårt att beräkna, men om man utgår från att den fond man sparar i gör fyra transaktioner per år och sparandet pågår i 40 år, får man vidkännas en sammanlagd förlust på c:a 5 procent av sitt till pensionen insparade kapital. Men är det något att bråka om? Vill vi inte avstå en tjugondedel av vår pension till en så god sak som Europeiska Kommissionen?

Kommissionens nu liggande förslag till FTT skiljer sig avsevärt från de ursprungliga planerna. Fler finansiella tjänster beskattas, däribland vanliga företags verksamheter för riskhantering. Dessutom kommer skatten att slå också mot transaktioner som utförs utanför FTT-zonen.

Både Frankrikes och Italiens regeringar har ivrigt förespråkat FTT. De har trott sig se idel fördelar med den nya skatten: tillskott till de offentliga inkomsterna och minskning av spekulationen på finansmarknaderna. Men de har underskattat de oavsiktliga nackdelarna för de egna statliga lånekostnaderna.

Frankrikes experiment med finansskatt på 0,2 procent har pågått bara sedan den 1 augusti 2012 men har redan visat sig bli ett präktigt fiasko. Finansministeriet medgav i april 2013 att man fått in endast en tredjedel av de intäkter man räknat med. De totala intäkterna för innevarande år beräknas till ynka 800 miljoner euro. Till långt större belopp uppgår skadorna på Frankrikes finansväsen, näringsliv och statens egen skattebas. ”Frankrike skjuter sig självt i foten”, sade Paul-Henri de La Porte du Theil, chef för franska finansväsendet AFG.

Maya Atig, tillförordnad chef för Frankrikes motsvarighet till riksgäldskontoret, säger att Europeiska Kommissionens interna dokument medger att FTT skulle kunna minska likviditeten på obligationsmarknaderna med 15 procent, vilket skulle vidga skillnaderna i ränta mellan olika länder (s.k. yield spread) och höja lånekostnaderna. Vid en konferens i London nyligen avvisade mme Atig Europeiska Kommissionens beräkning att den nya skatten skall inbringa alltifrån 30 till 57 miljarder euro. Hon sade att alla intäkter av FTT kommer att ätas upp av de extra kostnader medlemländerna får betala. En representant för den danska pensionsfonden ATP gav henne genast rätt: ATP godtar inte längre franska statsobligationer som säkerhet.  Innebörden är att om franska staten i detta läge alls ska få sina obligationer sålda, måste den höja räntan på dem, vilket betyder större kostnader. Men man kan inte höja hur långt som helst. När staten tvingats höja räntan på sina lån till c:a 7 procent, bedöms den av marknaden som i det långa loppet insolvent (betalningsoförmögen). Då utestängs den från den öppna lånemarknaden och går antingen i konkurs eller får som Grekland leva på bidrag från övriga eurozonen.

Mme Atigs italienska kollega Maria Cannata säger att hennes land redan har en version av FTT införd men att man där varit noga med att undantaga transaktioner i samband med statsskulden, eftersom ”det är viktigt att inte skada marknaderna för statsobligationer”.

Att FTT likväl kommer att skada just marknaderna för statsobligationer anser Londons City, som har gjort prognosen att FTT skulle öka Storbritanniens kostnad för utgivande av statsobligationer med 4 miljarder pund för detta år.

Kostnaderna i form av minskad vinst för Europas större banker beräknas till c:a 170 miljarder euro eller 16 procent av deras kapital – vid en tid då EUs myndigheter kräver att bankerna håller sig med större mängder kapital för att öka sin betalningsförmåga.

Storbritanniens finansminister George Osborne har uttalat att FTT kommer att innebära en skatt på pensionärer och kosta upp till en miljon arbetstillfällen över hela EU utan att bankirerna behöver betala en cent. Fenomenet i fråga kallas skatteövervältring: de för vilka skatten var avsedd håller sig skadeslösa genom att ta ut motsvarande avgifter av sina kunder. Detta har man iakttagit till exempel i Förenta staterna, där en federal skatt tas ut vid aktieförsäljning. Formellt är det bankerna som betalar denna, men i praktiken vältrar de över den på kunderna genom att höja priser och avgifter på sina tjänster. Genom övervältring sprider sig fördyrings- och snedvridningseffekter genom hela ekonomin, inte bara finanssektorn. Finansmarknadens aktörer flyttar till skattefria länder och tar sina tjänster med sig.

Varningar har alltså inte saknats men förefaller dock klinga för döva öron i Europeiska Kommissionen, vilket ger anledning misstänka att skatten är politiskt motiverad och inte bygger på rationella ekonomiska överväganden.

Att skatten mest har ett politiskt symbolvärde och inte kan försvaras med ekonomiska skäl är också Sveriges Riksbanks officiella ståndpunkt, uttalad i den mot FTT mycket kritiska artikeln ”Taxing financial transactions” (Riksbankens Economic Review, 2012:1), författad av Johan Almenberg vid finansdepartementet och Magnus Wiberg vid Riksbankens avdelning för penningpolitik. De båda svenskarna hänvisar bland annat till de dåliga erfarenheter vi i Sverige hade av en liknande skatt åren 1984–1991.

Denna finansskatt, som infördes av den socialdemokratiska regeringen 1984, ledde till en 85-procentig krasch för obligationsförsäljningen, ett 98-procentigt ras för obligationsfuturer och en fullständig nedläggning av handeln med optioner. En stor del av handeln med värdepapper flyttade utomlands, till exempel hade år 1990 hälften av den svenska aktiehandeln flyttats till Londonbörsen. Den borgerliga regering, som tillträdde år 1991, avskaffade denna skatt som en av sina första åtgärder. Det finns dock de som aldrig lär sig. Till exempel föreslog nyligen Vänsterpartiet införandet av en finansskatt i Sverige. Den är tänkt att inbringa 7,5 miljarder kr för att ”bekämpa ungdomsarbetslösheten”. Det skulle i stället bli tvärt om, ty genom att skattevägen öka kreditinstitutens kostnader driver man upp deras låneräntor och ökar därmed ytterligare kapitalkostnaderna för de företag som vill investera. Detta leder i företagen till ökad jakt på kostnader och därför minskad förmåga och benägenhet att nyanställa.

I sin artikel påpekar Almenberg och Wiberg att Europeiska Kommissionens beräkning att FTT skall inbringa mer än 57 miljarder euro årligen bygger på det orealistiska antagandet att en skattesats på 0,1 procent skulle alstra en skatteinkomst motsvarande 0,5 procent av de deltagande EU-ländernas samlade BNP. Detta var ungefär vad den svenska finansskatten inbringade, när den var som mest utbredd år 1988 och medan kraftiga begränsningar av möjligheten att flytta valuta utomlands alltjämt var i kraft (1939–1989). När dessa begränsningar hävdes år 1989, föll skatteinkomsterna kraftigt ner mot 0,1 procent av BNP. I  en ekonomi, som är långt mer globaliserad i dag än den var för 25 år sedan, är det ännu lättare för finansmarknadens aktörer att skydda sina tjänster för beskattning genom att flytta dem till andra länder. En av EUs ”fyra pelare” är ju kapitalets fria rörlighet, och så länge FTT inte kommer att gälla i hela världen, inte ens i hela EU, finns ju denna möjlighet att skydda sig för oönskad beskattning.

En annan faktor, som måste minska inkomsterna av denna skatt, är att skatten i sig sänker BNP och därmed minskar skattebasen. Enligt Europeiska Kommissionens egen konsekvensanalys av år 2011 kan en skatt på 0,1 procent befaras minska BNP med åtminstone 0,5 procent årligen och rent av 1,8 procent, när skatten når full effekt. Enligt Kommissionen beror denna sänkning av BNP på att bolagens kapitalkostnader kommer att öka, när de tvingas kompensera investerarna på finansmarknaderna för de förluster FTT vållat dem. De högre kapitalkostnaderna betyder minskade investeringar för bolagen själva och därmed minskad förmåga att producera varor och tjänster. Och denna minskning av den ekonomiska verksamheten i samhället innebär givetvis att också skatteinkomsterna av denna minskar.

Denna sänkning av BNP är särskilt allvarlig och skadlig, när eurozonen som helhet betraktad stadigt befinner sig i recession sedan ett och ett halvt år – den längsta perioden sedan 1995, då Eurostat började samla data. Tysklands svaga tillväxt senaste kvartalet på bara 0,1 procent räcker inte för att lyfta övriga eurozonen ur svackan.

I sin artikel framhåller Almenberg och Wiberg även att de båda angivna motiven för införandet av FTT inte bara är sakligt ohållbara utan även inbördes motsägande. Att skattevägen ”hålla efter” finansmarknaden, minska spekulation och volatilitet (alltför stora svängningar i priset på en finansiell tillgång) genom att minska handelsvolymen är att antaga för mycket. Ty även om volatiliteten på finansmarknaderna är större än vad som är ekonomiskt riktigt sunt, så är det ett obevisat antagande utan stöd i vare sig ekonomisk teori eller praktisk erfarenhet att volatiliteten skulle minska, om transaktionsvolymen minskade. Och det är ännu ett tankesprång ut i det okända att förmoda att en skatt på transaktioner får dessa att minska, ty de kan ju flyttas över på obeskattade investeringsinstrument eller till obeskattade länder.

En större transaktionsvolym medför vanligen också en större likviditet på finansmarknaden. Detta kan ses som positivt, eftersom likviditeten förbättrar riskhantering och mer effektivt förser företag och hushåll med kapital. Om FTT minskar handelsvolymerna, blir den därför en skatt på likviditeten snarare än på volatiliteten.

FTT kan också komma belasta hushållen och de företag som inte är finansbolag genom att fördyra de finansiella tjänsterna och öka kostnaderna för riskspridning. Något för alla lagstiftare att tänka på, när de vill införa nya skattelagar, är att noga skilja på vilka som i formell mening är tänkta att betala skatten och vilka som får bära de faktiska kostnaderna för den. Den tyngsta bördan kan till sist falla på det övriga, icke till finanssektorn hörande näringslivet och de privata hushållen.

De angivna två motiven för införandet av FTT – att hämma spekulation genom att minska handelsvolymen och att få skatteinkomster – strider sakligt sett emot varandra. Antingen är lagstiftarens avsikt att motarbeta spekulationselementet på finansmarknaderna genom att minska handelsvolymen, och då reduceras ju skatteunderlaget i samma mån. Eller är avsikten att finanssektorn skattevägen ”ska betala för sig” mycket mera än den hittills gjort, och då måste det ju ligga i lagstiftarens intresse att inte minska handelsvolymen, eftersom denna utgör skatteunderlaget. Men det är ju betecknande för alla slags glädjekalkyler att man kommer fram till de fantastiska siffrorna  – i detta fall 30–57 miljarder euro per år – genom att förena oförenligheter, räkna med vinst och nytta men bortse från förlust och skada.

Till sist: skall EUs planerade finanshandelsskatt djupast ses som bara ännu en yttring av europeiskt kollektivt självskadebeteende?


Ernst Larsson
Trovärdighet – grunden i vår journalistik sedan 2012

Nya Dagbladets position är unik i det svenska medielandskapet. NyD är oberoende på riktigt. Tidningen ägs och kontrolleras inom den egna redaktionen – inte av stora mediekonglomerat eller utländska intressen.

Sedan grundandet 2012 har grunden i vår oberoende journalistik varit balans och trovärdighet framför sensationsjournalistik och snabba klick. NyD är Sveriges bredaste helt oberoende dagstidning och står helt fri från politiska partier och industriintressen.

NyD erhåller inget presstöd och finansieras genom läsardonationer och annonser. Läs mer om våra pressetiska riktlinjer här.

Annons:

Så kan du som småföretagare få halva investeringen betald av regionen – få hjälp med ansökan

Annonssamarbete med Dalwebb

Publicerad september 25, 2026
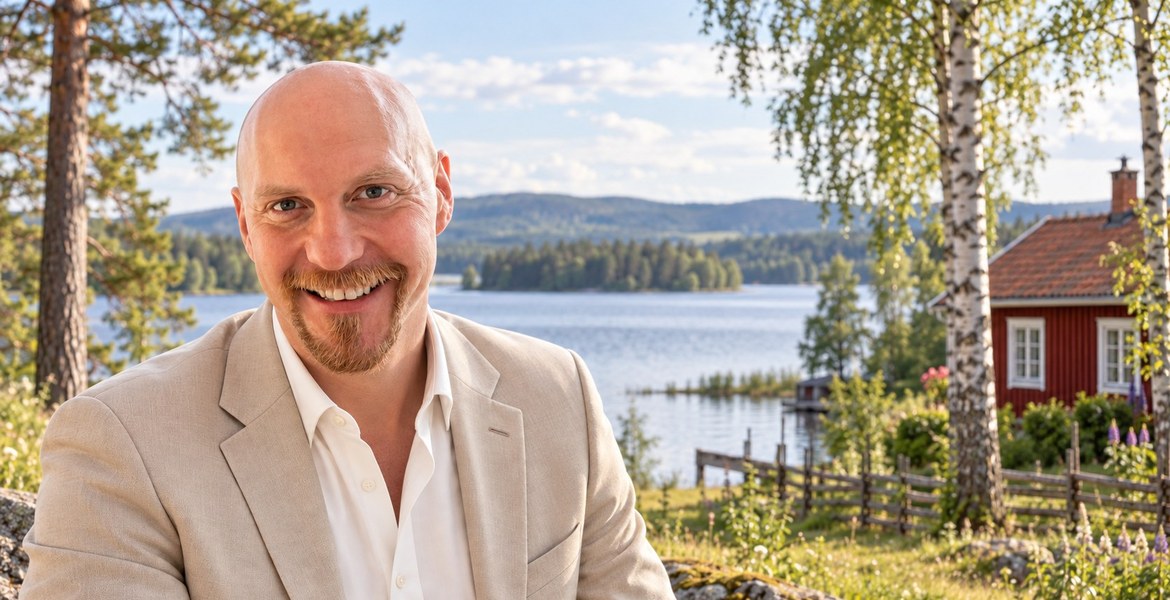
Joel Iverlöv, affärsansvarig på Dalwebb, vid en sjö med en röd stuga.
Joel Iverlöv är affärsansvarig på Dalwebb och ger dig personlig hjälp med ansökan, så att den blir proffsigt utformad, kommer in i tid och han är med dig i resan.

I de flesta län kan regionen stå för ungefär hälften av det ditt småföretag vill investera för att utvecklas. Passa på medan årets ansökningar fortfarande är öppna. Vi hjälper dig att söka stödet för 2026, tar reda på vad som gäller i ditt län och går igenom papperen med dig.

Du driver företaget, träffar kunderna, skriver offerterna, gör jobbet och tar ekonomin på kvällen när arbetsdagen egentligen är slut. Att hålla koll på vilka regionala stöd som finns, vad de går till och hur en ansökan ska se ut hamnar längst ner på listan.

"De flesta företagare jag träffar uppfyller villkoren. Det är bara ingen som har berättat det för dem", säger Joel Iverlöv, affärsansvarig på Dalwebb.

Enligt Joel fastnar många på ansökan. De vet att firman behöver utvecklas, men har varken tiden eller kunskapen att sätta sig in i stödformer och ansökningskrav.

Så stort stöd kan du få från regionen om du ansöker nu

I Dalarna kan regionen stå för hälften av investeringar mellan 50 000 och 500 000 kronor, och i Gävleborg kan det också bli hälften. I Värmland kan regionen stå för upp till 60 procent och i Västmanland och Sörmland upp till 80 procent.

Vad som gäller för ditt företag beror på länet, vad investeringen ska användas till och villkoren för det stöd som är aktuellt. Alla får inte pengar. Men det är värt att ta reda på vad som gäller innan du bestämmer dig för att avstå från en investering.

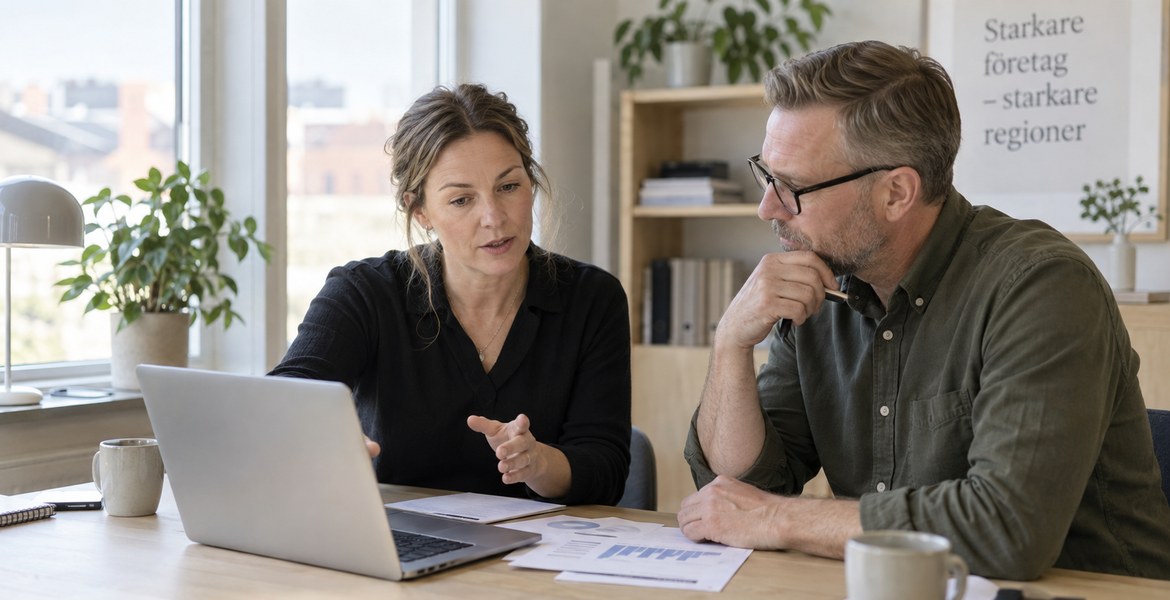
En kvinna och en man sitter vid ett bord med laptop och papper.
I de flesta län kan regionen stå för hälften eller mer av en investering i ditt företag. Foto: Dalwebb.

Skattepengar som du har varit med och betalat in

Stödet kommer från regionernas utvecklingsmedel, offentliga pengar som företagare som du har varit med och betalat in. Regionerna har avsatt dem för att företagen i länet ska kunna utvecklas.

Ändå går pengarna inte i första hand till dem som bygger något. De går till dem som är bäst på att söka. Bolag med egna ekonomiavdelningar bevakar varje utlysning och vet exakt vilka ord handläggaren vill se, och somliga lever mer på att söka stöd än på att skapa något av värde. Den som står ute hos kund hela dagen hinner inte med sådant, och vet ofta inte ens att det finns pengar att söka.

Pengarna är inte deras. De är lika mycket dina, efter alla år som du har betalat skatt. Vill du utveckla ditt företag kan du få tillbaka en del av dem.

I praktiken kan en investering på 100 000 kronor betyda att företaget själv står för 50 000 och regionen för resten.

100 000 kronor i investering, 50 000 ur egen ficka

Anders driver ett företag vi har hjälpt. Firman behövde investera omkring 100 000 kronor i system för att få in fler kunder och följa upp dem. Att ta hela summan ur den egna kassan gick inte. Regionen stod för hälften.

Innan dess svängde Anders omsättning kraftigt, och periodvis låg den på 10 000 till 30 000 kronor i månaden. Senast Joel pratade med honom omsatte firman 150 000 till 200 000 kronor i månaden, och det har hållit i sig.

"Han hade aldrig kunnat ta den investeringen utan stödet", säger Joel.

Det är förstås inte stödet i sig som skapar fler kunder.

Poängen är vad pengarna används till.

Stödet är bara början

Det går att få pengar till en investering och stå kvar på samma ställe ett år senare. För att investeringen ska göra skillnad måste den lösa ett verkligt problem i verksamheten. Det kan vara att få in fler förfrågningar, att följa upp den som hört av sig men inte bestämt sig, att göra det enklare att köpa, eller att bygga system så att ägaren inte själv måste hålla ihop varje steg i försäljningen.

Det är den delen Dalwebb arbetar med. Dalwebb startade som webbyrå i Hedemora 2020 och har specialiserat sig på att hjälpa småföretag runt om i Sverige att sälja mer och jämnare, med system för synlighet, förfrågningar, offerter och uppföljning. Det är mer än annonser och en ny hemsida. Systemen ska ta hand om förfrågningar och uppföljning även när ägaren är ute på jobb.

Innan något byggs behöver man veta vad som går att få stöd för. Därför tar Dalwebb reda på vilket stöd som gäller i ditt län, går igenom förutsättningarna och hjälper dig med ansökan. Sedan används stödet till att bygga det som just din verksamhet behöver.

En kvinna räknar på papper vid en laptop
Många räknar själva på vad en investering i företaget skulle kosta, utan att veta vilket stöd regionen kan stå för. Foto: Dalwebb.

Bygg inte kundflödet på någon annans plattform

Många företag har i dag nästan hela sin synlighet och sin kundkontakt på Google, Facebook och Instagram. Det kan fungera bra, men där hyr företaget sin plats. Plattformarna ändrar sina algoritmer och sina regler, räckvidden kan strypas och ett konto kan stängas.

Hänger hela kundflödet på en plattform som företaget inte styr över är det en risk. Skillnaden märks inte när allt fungerar, men den dag reglerna ändras eller kontot stängs kan år av arbete med följare, kontakter och kundrelationer bli svåra att komma åt.

Därför bygger Dalwebb systemen på egen infrastruktur. Servrarna står i Hedemora och ägs av Dalwebb. Kundregistret och systemen som byggs åt kunden ligger inte hos de stora amerikanska plattformarna. Det som byggs för verksamheten ska företagaren äga själv.

Pengarna kan försvinna

Stöden betalas ur regionernas budgetar, och de är inte obegränsade. I Uppsala län går det inte att söka alls i år. "Under 2026 finns det inte möjlighet att söka en affärsutvecklingscheck", skriver Region Uppsala på sin webbplats. Region Dalarna varnar för att utbetalningarna kan dröja "vid höga anspråk på Region Dalarnas budget".

Till det kommer politiken. Stöden finansieras delvis av staten, och efter valet ska en ny regering tillträda. Vad den gör med stöden vet ingen i dag. Det som går att söka i år är inte säkert att det finns kvar nästa år.

Hämta din del medan pengarna finns kvar

Ring oss, så går vi igenom ditt företag. Vilket stöd som kan passa i ditt län, hur stor del regionen kan stå för och vad pengarna kan bli till i din verksamhet: fler förfrågningar, bättre uppföljning och en försäljning som inte hänger på att du själv jagar varje affär. Du får ett rakt besked om vad som gäller för dig.

För Anders innebar stödet att investeringen blev av. Resten syns i hans omsättning.

Vänta inte tills reglerna har ändrats eller budgeten är slut.

► Ring oss på 0225-15126, så tar vi reda på vad ditt företag kan få.

Vill du läsa mer först finns information på go.dalwebb.se/stodkollen.


Trovärdighet – grunden i vår journalistik sedan 2012

Nya Dagbladets position är unik i det svenska medielandskapet. NyD är oberoende på riktigt. Tidningen ägs och kontrolleras inom den egna redaktionen – inte av stora mediekonglomerat eller utländska intressen.

Sedan grundandet 2012 har grunden i vår oberoende journalistik varit balans och trovärdighet framför sensationsjournalistik och snabba klick. NyD är Sveriges bredaste helt oberoende dagstidning och står helt fri från politiska partier och industriintressen.

NyD erhåller inget presstöd och finansieras genom läsardonationer och annonser. Läs mer om våra pressetiska riktlinjer här.

TenPayGo ska underlätta stort för utländska besökare i Kina

Det moderna Kina

Publicerad september 25, 2026 – av Markus Andersson
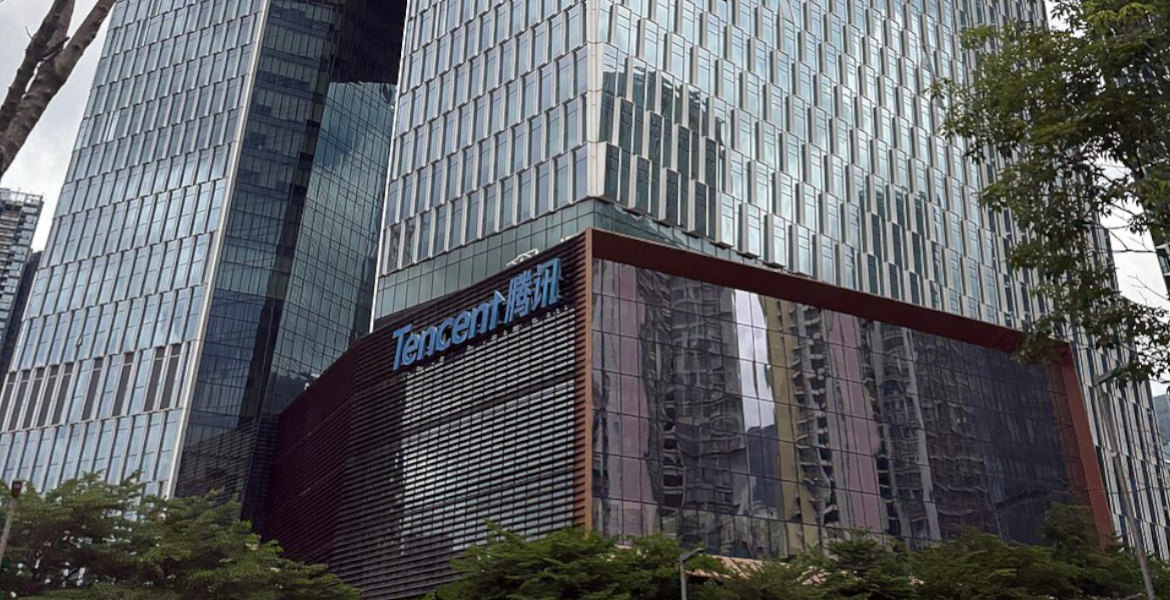
Tencents huvudkontor i Shenzhen, med logotypen Tencent på fasaden
Tencent öppnade under torsdagen betalappen TenPayGo för utländska besökare i Kina.

Det kinesiska teknikbolaget Tencent öppnade under torsdagen betalappen TenPayGo för utländska besökare i Kina. Appen ska göra det möjligt att betala i landets nästan helt digitala vardag, utan kinesiskt bankkonto och utan att växla till kontanter.

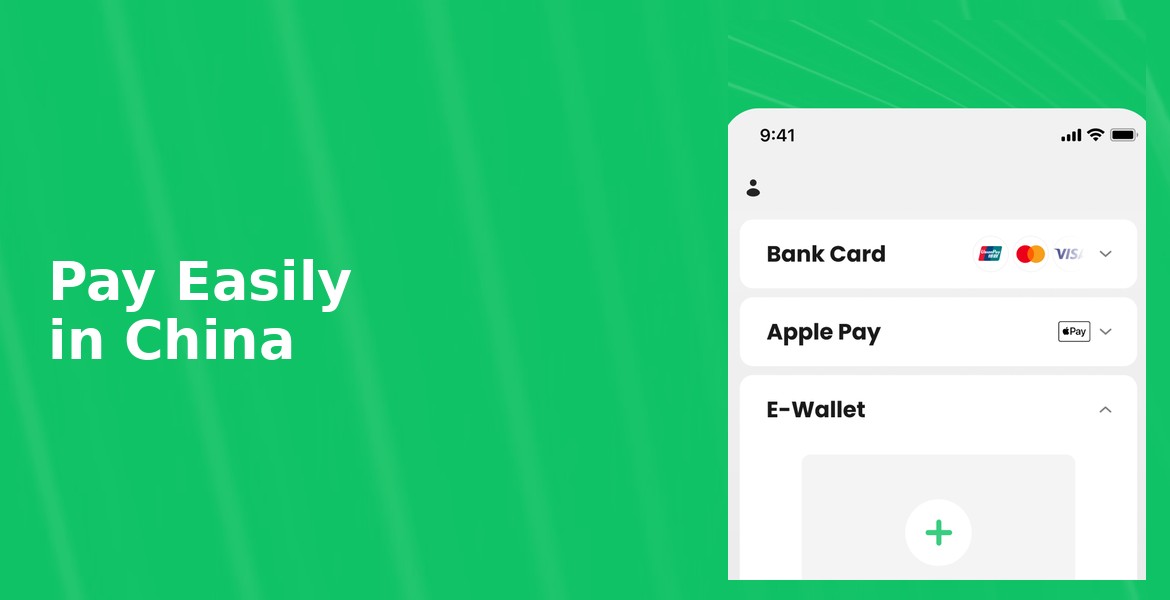
TenPayGo är byggd av Weixin Pay, bolagets betalningstjänst, och riktar sig till turister och affärsresenärer. Betalningen görs med Apple Pay, internationella kort eller stödda e-plånböcker. Kontot skapas med en e-postadress, i stället för ett kinesiskt telefonnummer.

"We're live", skrev tjänstens officiella konto under torsdagen. Enligt Weixin Pay innehåller appen också översättning samt hjälp med tunnelbana och buss. På den officiella sajten listar bolaget var appen ska fungera: taxi, tunnelbana, restauranger, butiker, snabbköp, hotell, kaféer, barer, sevärdheter och vård. Där utlovas även översättning av samtal och menyer.

Behovet är stort. I Kina betalar de flesta med mobilen, och utländska kort har länge varit svåra att använda i butik, taxi och restaurang. Det har varit en praktisk barriär för den som vill resa dit. Kinas nationella migrationsmyndighet räknade mer än 82 miljoner in- och utresor av utländska medborgare 2025, en ökning med 26,4 procent, enligt uppgifter som återgavs av Investing.com i juni.

Officiell reklambild för Tencents betalapp TenPayGo, med texten Pay Easily in China och appens betalningsskärm.
TenPayGo ska låta utländska besökare betala hos handlare som tar emot Weixin Pay, utan kinesiskt bankkonto. Bild: TenPayGo/App Store

Sju kortnätverk och omkring 60 plånböcker

Hongkongtidningen South China Morning Post skriver att appen stöder sju internationella kortnätverk, däribland Visa och Mastercard, samt omkring 60 utländska digitala plånböcker. Singaporebolaget Starryblu nämns bland de första partnerna.

Utöver betalning ska utländska besökare kunna använda buss och tunnelbana i Shenzhen med en QR-kod i appen, utan lokalt telefonnummer eller fysiskt resekort. Bolaget arbetar också med lokala banker om en funktion för skatteåterbäring, enligt tidningen.

Lanseringen kommer inför toppmötet Apec i Shenzhen i november. Tencent uppger att betalningar från utländska konton i Weixin Pay ökade med mer än 80 procent under årets första åtta månader, både i antal och i värde.

Bara köp hos handlare

Själva betaltjänsten tillhandahålls av Tenpay Payment Technology Co., Ltd. Enligt användaravtalet gäller den enbart betalningar till handlare i det kinesiska fastlandet, med kort utfärdade utanför fastlandet eller utländska e-plånböcker.

Det som gjort Weixin Pay till en vardagsplånbok för kineser ingår inte. Avtalet utesluter uttryckligen att öppna ett betalkonto, fylla på saldo, föra över pengar och skicka så kallade röda kuvert. Beloppsgränser finns, men avtalet hänvisar bara till uppgifter som visas i appen.

Appen gick att ladda ned i App Store redan i juni, då Tencent kallade den ett begränsat internt test. Den finns på engelska, är gratis att ladda ned och har utvecklats av Tencent Technology (Shenzhen) Company Limited. I App Store har den betyget 3,2 av 5, baserat på 52 omdömen. En användare skriver där att hen hoppas att bolaget slopar en avgift på 3 procent. Uppgiften kommer från en enskild användare och återfinns inte i bolagets publicerade villkor.

Trovärdighet – grunden i vår journalistik sedan 2012

Nya Dagbladets position är unik i det svenska medielandskapet. NyD är oberoende på riktigt. Tidningen ägs och kontrolleras inom den egna redaktionen – inte av stora mediekonglomerat eller utländska intressen.

Sedan grundandet 2012 har grunden i vår oberoende journalistik varit balans och trovärdighet framför sensationsjournalistik och snabba klick. NyD är Sveriges bredaste helt oberoende dagstidning och står helt fri från politiska partier och industriintressen.

NyD erhåller inget presstöd och finansieras genom läsardonationer och annonser. Läs mer om våra pressetiska riktlinjer här.

Kronan faller när räntorna stiger utomlands

Uppdaterad september 24, 2026, Publicerad september 24, 2026 – av Jan Sundstedt
Kronan pressas av euro och dollar
Ränteskillnaden mot euroområdet och USA har sedan årsskiftet tryckt ned kronan.

Den svenska kronan har försvagats kraftigt mot bland annat dollar och euro sedan sommaren. En dollar kostar idag cirka 9,90 kronor, 7,4 procent mer än vid nyår. Nästan hela årets tapp har kommit efter 1 juni, då dollarn stod i 9,26 kronor. En orsak är att räntorna har stigit utomlands samtidigt som den svenska räntan stått still.

Avanzas senaste notering ger drygt 9,90 kronor för en dollar, mot 9,26 kronor den 1 juni. En euro kostar 11,27 kronor, upp 4,3 procent. Pundet har stigit 5,8 procent till 13,11 kronor.

I praktiken betyder det att det som köps in från utlandet blir dyrare: bensin, matvaror, elektronik men också en eventuell utlandssemester.

Dagens Industri skriver att dollarn och euron inte varit så dyra på över ett år.

Pengarna söker högre ränta

Europeiska centralbanken höjde styrräntan med 0,25 procentenheter i början av september. Veckan därpå höjde USA:s centralbank räntan för första gången sedan juli 2023.

När räntan är högre utomlands lönar det sig mer att placera pengar där än i Sverige. Då säljs kronor och köps dollar eller euro, och kronan faller.

— Det är inte något fel på den svenska kronan, sade SEB:s Robert Bergqvist till EFN i augusti.

Bergqvist pekade på ränteskillnaden mot USA, som han kallade en magnet för kapital. Han nämnde också de stora amerikanska teknikbolagen och att ekonomin där får mer gjort per arbetad timme.

Svenska pensionspengar drar åt samma håll: de växlas ofta till utländsk valuta i stället för att stanna i Sverige.

Räntan ligger tills vidare kvar

Riksbankens styrränta ligger kvar på 1,75 procent. Den nivån beslutades den 23 september 2025 och började gälla den 1 oktober samma år.

Under torsdagen lämnade Riksbanken räntan oförändrad igen. Beslutet gäller från den 30 september. För den som har bolån ändras alltså ingenting i direkt närtid.

Riksbanken räknar ändå med flera höjningar, med start redan i år, om utsikterna står sig. Det är mer än den räknade med i juni. En orsak är just den svagare kronan.

Tillsammans med högre priser på olja, el och drivmedel kan den göra importen dyrare och därmed pressa upp priserna i butik.

Bakgrunden är också en starkare svensk ekonomi. Produktionen växte snabbare än väntat under andra kvartalet, och Riksbanken beskriver uppgången som bred.

Om priserna stiger kraftigare och mer varaktigt än väntat kan höjningarna också komma snabbare.

Internationella valutafonden bedömer samtidigt att kronan är undervärderad med drygt 12 procent. Det betyder att fonden tycker att den borde vara starkare än den är, inte att ränteskillnaden är den enda förklaringen till fallet sedan nyår.

Nordeas Annika Winsth skriver att högre räntor i omvärlden försvagar kronan, och att Sverige därmed importerar inflation. Enkelt uttryckt: det vi köper utifrån blir dyrare, och det syns i priserna här hemma.

Riksbanken höjde alltså inte under torsdagen. Om höjningarna ändå börjar i år kan ränteskillnaden mot omvärlden minska, och det skulle tala för en starkare krona.

Priset är att bolånen då blir dyrare.

Trovärdighet – grunden i vår journalistik sedan 2012

Nya Dagbladets position är unik i det svenska medielandskapet. NyD är oberoende på riktigt. Tidningen ägs och kontrolleras inom den egna redaktionen – inte av stora mediekonglomerat eller utländska intressen.

Sedan grundandet 2012 har grunden i vår oberoende journalistik varit balans och trovärdighet framför sensationsjournalistik och snabba klick. NyD är Sveriges bredaste helt oberoende dagstidning och står helt fri från politiska partier och industriintressen.

NyD erhåller inget presstöd och finansieras genom läsardonationer och annonser. Läs mer om våra pressetiska riktlinjer här.

E-handeln backade i augusti – färre köp från Temu och Shein

Publicerad september 23, 2026 – av Emil Fjellstedt
Kartonger staplade vid en entré.
E-handelns omsättning föll med 9 procent i augusti, samtidigt som färre handlade från Temu och Shein.

Svensk e-handel omsatte 12,3 miljarder kronor i augusti, 9 procent mindre än samma månad i fjol. Andelen som handlat från Temu eller Shein har samtidigt halverats sedan EU införde en tullavgift på billiga paket utifrån.

Siffrorna kommer från Svensk Handels e-handelsindikator för augusti, som publicerades under tisdagen. Sommarmånaderna juni, juli och augusti landade sammantaget marginellt under 2025.

— Efter en stark julimånad hade vi hoppats på något starkare siffror i augusti. Men en förklaring kan också vara att vi helt enkelt gjorde köp över en längre tidshorisont i juli, säger Per Ljungberg, innovationschef på Svensk Handel. Han ser ingen anledning att måla upp en alltför dyster bild.

Andelen som e-handlade i augusti var 69 procent, mot 72 procent i augusti i fjol. Köpen från utlandet föll tydligare, från 23 till 16 procent.

Svensk Handel kopplar nedgången till EU:s tullavgift på 3 euro för varor värda högst 150 euro som skickas från länder utanför unionen. Andelen som handlat från Temu och Shein har enligt organisationen halverats jämfört med tiden före avgiften.

— Hittills verkar det helt klart som att tullavgiften gett önskat resultat. Allt färre väljer att handla från de kinesiska onlineplattformarna, säger Ljungberg.

Trovärdighet – grunden i vår journalistik sedan 2012

Nya Dagbladets position är unik i det svenska medielandskapet. NyD är oberoende på riktigt. Tidningen ägs och kontrolleras inom den egna redaktionen – inte av stora mediekonglomerat eller utländska intressen.

Sedan grundandet 2012 har grunden i vår oberoende journalistik varit balans och trovärdighet framför sensationsjournalistik och snabba klick. NyD är Sveriges bredaste helt oberoende dagstidning och står helt fri från politiska partier och industriintressen.

NyD erhåller inget presstöd och finansieras genom läsardonationer och annonser. Läs mer om våra pressetiska riktlinjer här.