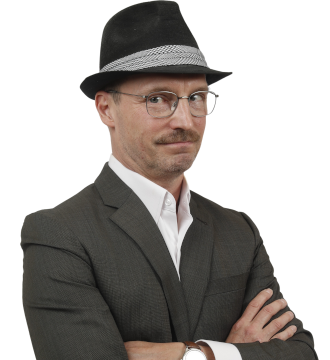


Michael Fridebäck berättar i en intervju med Modiga Människor hur han från en dag till en annan förlorade tillgången till sina bankkonton och sitt BankID. Enligt Fridebäck ströps tillgången till lön, myndighetspost och företagets ekonomi i en kedja av digitalt beroende.
Fridebäck intervjuas av Zoia Zakariasdotter i programmet Modiga Människor. Samtalet kretsar kring hans konflikt med Nordea, en friande tingsrättsdom efter misstankar i samband med en transaktion samt hans fortsatta försök att få ut handlingar och driva en civilrättslig process mot banken.
Fallet ligger nära en större debatt om bankernas makt över grundläggande betalningsfunktioner. Finansinspektionen inledde i april en kartläggning av hur banker hanterar skyldigheten att erbjuda betalkonton, med hänvisning till att konsumenter riskerar att hamna i kläm mellan penningtvättsregler och rätten att delta i vardagens ekonomiska liv.
"Jag kommer inte in någonstans"
Enligt Fridebäck började allt den 18 april 2025, när hans bankkonton och BankID plötsligt spärrades utan förvarning. Han säger att han först trodde att problemet hängde ihop med tidigare frågor om Revolut, men att situationen snabbt blev långt mer omfattande.
— Jag kommer inte in någonstans. Alltså jag är helt avskärmad, berättar Fridebäck i intervjun.
Han beskriver hur han vid tillfället arbetade från Cypern och hur bankens besked blev att han behövde resa till Sverige och legitimera sig på ett bankkontor. När han gjorde det, enligt egen utsago på ett Nordeakontor i Haninge, fick han ändå inte någon omedelbar lösning.
— De ber mig vänta på det här brevet, säger han.
Brevet ska enligt Fridebäck ha innehållit en begäran om att han skulle redogöra för fem transaktioner. Kort därefter fick han besked om att kontona avslutats och att BankID skulle vara spärrat i tolv månader. Fridebäck vänder sig i intervjun mot att beslutet, som han beskriver det, fattades innan svarstiden löpt ut.
Lön och företagskonto låstes
Konsekvenserna blev enligt Fridebäck omedelbara. Lönen skickades tillbaka till arbetsgivaren, räkningar blev liggande och företagskontot blev otillgängligt. Han berättar också att utbetalningsavier i praktiken inte hjälpte eftersom de krävde digital identifiering eller banktjänster för att kunna lösas in.
— Jag får inte ut min lön för den blir ju tillbakaskickad till min arbetsgivare. Jag kan inte betala mina räkningar. Jag kommer inte in någonstans, säger han.
Fridebäck beskriver den digitala låsningen som ett moment 22: utan BankID kunde han inte logga in på Kivra eller läsa sin myndighetspost, inte hämta kontoutdrag, inte hantera momsdeklarationer och inte enkelt öppna ett nytt konto. När banker bad om tidigare kontoutdrag blev kravet, enligt honom, i praktiken omöjligt att uppfylla.
— Du kan alltså inte logga in på din post. Man har panik. Man kan inte göra någonting, säger han.
Han säger att följderna också drabbade hans aktiebolag. Bokslut, deklarationer och myndighetskontakter försenades, påminnelseavgifter och andra ärenden hopade sig och bolaget tappade enligt honom sitt värde.
Friande dom men fortsatt spärr
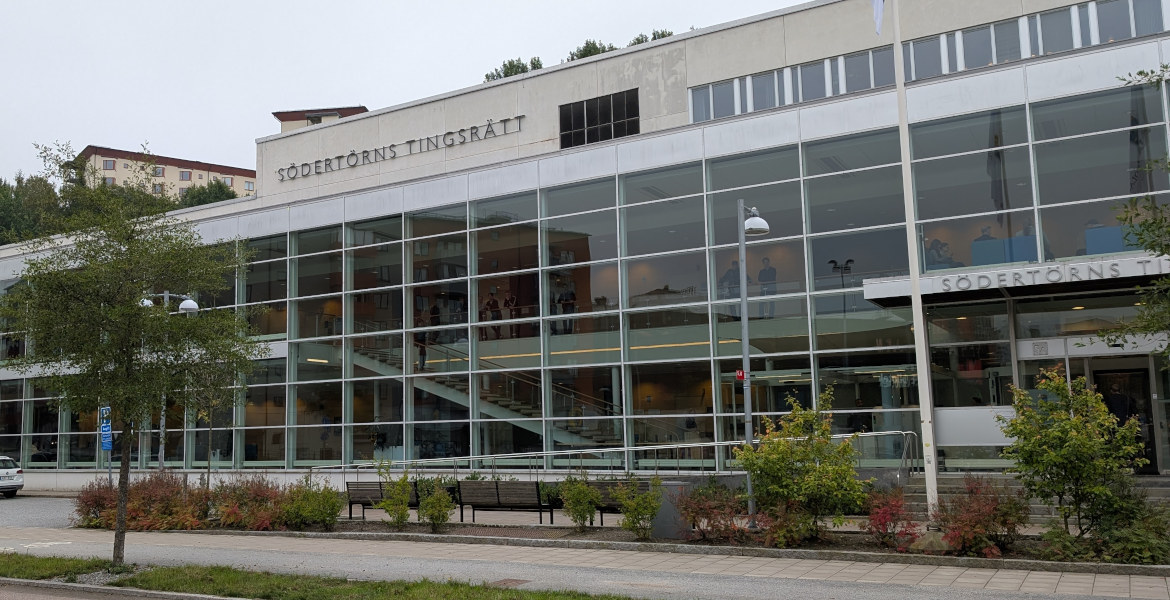
I intervjun berättar Fridebäck att han senare kallades till förhör med anledning av pengar som kommit in på kontot. Han säger att han nekade till brott och att tingsrätten därefter friade honom.
— Jag blev helt friad av tingsrätten. Det står klart och tydligt i domen att jag inte hade en aning om – och inte heller kunde förväntas veta – var de här pengarna kom ifrån, säger han.
Trots detta fortsatte enligt Fridebäck bankens spärrar under lång tid. Han ifrågasätter särskilt varför BankID spärrades när kontot redan hade stängts, och beskriver BankID som mer än en banktjänst – en identitetshandling som numera krävs i stora delar av vardagslivet.
— Om nu pengar kom från bedrägeri, som Nordea hänvisar till, då tycker jag att det är rätt att man spärrar ett konto under en kortare tid för att utreda. Men varför spärrar man mitt BankID? frågar han i programmet.
Fridebäck säger också att han drivit ärendet till Allmänna reklamationsnämnden, men att processen där enligt honom inte gick vidare eftersom banken inte lämnade ut de uppgifter han behövde. Han har även begärt ut uppgifter med stöd av dataskyddsförordningen, GDPR, och uppger att Integritetsskyddsmyndigheten inlett tillsyn mot Nordea efter hans anmälan.
FI: Kontoförlust kan få stora konsekvenser
Finansinspektionen har under våren lyft just risken att människor hamnar utanför vardagens ekonomiska liv när konton nekas eller avslutas. Myndigheten pekar på att banker ska motverka penningtvätt och kriminalitet, men också är skyldiga att erbjuda betalkonto till konsumenter.
FI framhåller att banker bör pröva alternativa riskreducerande åtgärder, som begränsningar i belopp eller tjänster, innan en kund helt nekas eller förlorar ett konto. I myndighetens formulering är ett betalkonto en förutsättning för att ta emot lön eller bidrag och betala räkningar.
Fridebäck menar att hans fall visar vad som händer när tillgången till centrala samhällstjänster knyts till bankernas system. Han säger att hundratals personer har hört av sig till honom med liknande erfarenheter, och hävdar att medier och politiker underskattar problemet.
— Folk får inte lön. Folk kan inte betala sina räkningar. Man hamnar verkligen utanför samhället, säger han.
Vill få saken prövad offentligt
Fridebäck har nu stämt Nordea och beskriver i intervjun processen som "David mot Goliat". Han säger att banken erbjudit förlikning, men att han vill att frågan ska bli offentlig och prövas ordentligt.
— Jag vill ha ett avgörande. Jag vill att det här går vidare. Jag vill att det ska bli offentliga handlingar, säger han.
Samtidigt beskriver han den personliga kostnaden som mycket hög. Processerna mot bank, myndigheter och domstol har enligt honom blivit ett heltidsarbete, samtidigt som företag och privatekonomi slagits sönder.
Mot slutet av samtalet säger Fridebäck att han inte kommer att ge upp. För honom handlar processen inte bara om den egna ersättningen, utan om att någon måste sätta stopp för ett system där bankernas beslut kan få samhällsomfattande följder.
— Jag kommer inte vara tyst. Någon i beslutande ställning måste ta sitt ansvar. Någon måste till slut säga: nu räcker det, säger Michael Fridebäck.
Bör banker ha rätt att spärra BankID och konton utan förvarning, även om det leder till att kunder blir helt avskärmade från samhället?
Röstning stängd
140 röster totalt