Den konservative brittiske politikern Nigel Farage låter meddela att hans bank utan närmare förklaring stängt ner hans bankkonton. Farage menar själv att det handlar om ”politisk förföljelse” och varnar för att om bankerna kan stänga ner hans konton så riskerar alla andra britter också att bli av med sina.
I ett videoklipp som Farage publicerat på Twitter berättar han om hur han varit kund hos samma bankgrupp sedan 1980 – alltså i 43 år, och att han haft sina privata konton hos banken lika länge. Han har också under många års tid haft företagskonton hos banken – men nu är han plötsligt inte välkommen längre.
The establishment are trying to force me out of the UK by closing my bank accounts.
I have been given no explanation or recourse as to why this is happening to me.
This is serious political persecution at the very highest level of our system.
– Jag fick ett telefonsamtal för ett par månader sedan, med beskedet ’vi avslutar dina konton’, jag frågade varför men ingen anledning gavs. Jag fick höra att ett brev skulle komma, som skulle förklara allt. Brevet kom och sa helt enkelt att vi avslutar dina konton, vi vill avsluta allt vid ett datum, vilket är ungefär nu. Jag visste inte riktigt vad jag skulle göra av det hela. Jag klagade, jag mejlade ordföranden, en lakej ringde mig och sa att det var ett kommersiellt beslut, vilket jag måste säga att jag inte tror på för ett enda ögonblick.
Annons:
– Så jag tänkte, ja, där har vi det, jag måste gå och hitta en annan bank. Jag har varit hos sex, nej sju banker faktiskt. Frågat dem alla, kan jag ha ett privatkonto och ett företagskonto? Svaret har alltid blivit nej, fortsätter han.
Den konservative politikern som ännu inte avslöjat vilken bank det handlar om tror att bannlysningen är en ”bestraffning” för hans engagemang för att Storbritannien skulle lämna EU. Av politiska motståndare har han tidigare också anklagats för att ha tagit emot pengar av Ryssland – något han själv avfärdat som lögner.
Fenomenet att bankerna utan motivering stänger ner kunders konton och tar bort deras banktjänster är inget unikt för Storbritannien. Nya Dagbladet har skrivit ett stort antal artiklar på temat och kunnat påvisa att detta sker systematiskt även i Sverige.
Trovärdighet – grunden i vår journalistik sedan 2012
Nya Dagbladets position är unik i det svenska medielandskapet. NyD är oberoende på riktigt. Tidningen ägs och kontrolleras inom den egna redaktionen – inte av stora mediekonglomerat eller utländska intressen.
Sedan grundandet 2012 har grunden i vår oberoende journalistik varit balans och trovärdighet framför sensationsjournalistik och snabba klick. NyD är Sveriges bredaste helt oberoende dagstidning och står helt fri från politiska partier och industriintressen.
NyD erhåller inget presstöd och finansieras genom läsardonationer och annonser. Läs mer om våra pressetiska riktlinjer här.
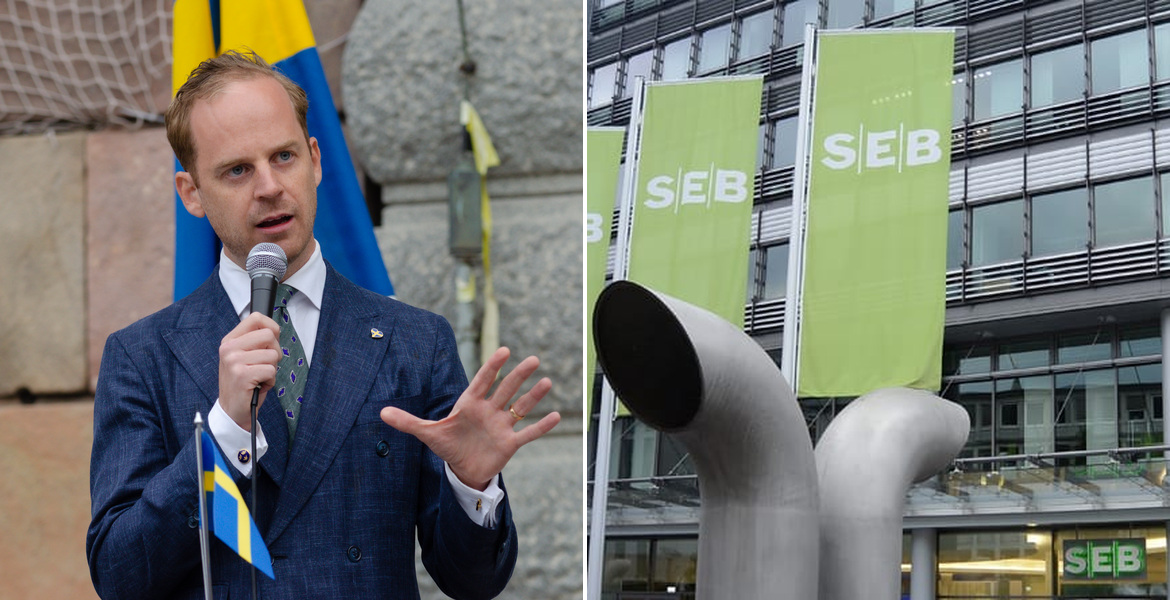
SEB har sagt upp Alternativ för Sveriges bankgiro, swish, kort och internetbank från och med 7 december, men lämnar ett konto kvar, enligt bankbesked som partiet själv publicerat. Medlemsavgifter och donationer kan då inte längre tas emot genom tjänsterna, uppger AFS.
Beskeden kommer från SEB:s Centrala Supporten och publicerades av partiet på X under söndagen.
I beskedet den 6 november skriver banken att den efter granskning av partiets svar och underlag har valt att ompröva sitt tidigare beslut och "endast erbjuda ett konto i enlighet med kontraheringsplikten".
Samtliga övriga konton och tjänster sägs upp per 7 december, med hänvisning till ömsesidig uppsägningsrätt och 30 dagars uppsägningstid. Eventuella saldon förs över till det kvarvarande kontot.
Annons:
Betalningar via telefonbanken
Ett besked den 12 november gör konsekvensen tydlig: "Ni kommer alltså endast ha kvar ett företagskonto och får ringa in till telefonbanken för att göra era betalningar".
Ett tredje besked preciserar att "uppsägningen innefattar alltså även autogiro, bankgiro, kort, swish, internetbanken". Någon individuell sakmotivering utöver hänvisningen till villkoren finns inte i de publicerade beskeden.
Enligt AFS begärde SEB in underlag för ett 30-tal slumpmässigt valda transaktioner, verksamhetsberättelse samt resultat- och balansräkning. Partiet säger att banken inte hittade något att anmärka på.
Partiet uppger också att banken först beslutat stänga hela kontot och att varje betalning från den 7 december måste ringas in. Dessutom påpekar AFS att banken kommunicerar anonymt som "Centrala supporten".
AFS kallar beslutet politiskt motiverat. I de publicerade beskeden anger banken ingen sådan orsak.
Partiet skriver att tjänsterna är öppna till och med 6 december och att man just nu ser ett "enormt inflöde" av nya medlemmar och förnyelser. Efter uppsägningen kvarstår ett konto och pengarna på det, men inte de tjänster som partiet tar emot medlemsavgifter med.
Trovärdighet – grunden i vår journalistik sedan 2012
Nya Dagbladets position är unik i det svenska medielandskapet. NyD är oberoende på riktigt. Tidningen ägs och kontrolleras inom den egna redaktionen – inte av stora mediekonglomerat eller utländska intressen.
Sedan grundandet 2012 har grunden i vår oberoende journalistik varit balans och trovärdighet framför sensationsjournalistik och snabba klick. NyD är Sveriges bredaste helt oberoende dagstidning och står helt fri från politiska partier och industriintressen.
NyD erhåller inget presstöd och finansieras genom läsardonationer och annonser. Läs mer om våra pressetiska riktlinjer här.
EU:s nya bankdirektiv CRD VI ger medlemsstaterna mindre utrymme att själva avgöra hur banker från länder utanför unionen får arbeta på deras marknader. Samtidigt byggs den europeiska tillsynsapparaten vidare med gemensamma regler, rapportering och kontroll från EU-organ. Det är inte ett fullständigt maktövertagande från Bryssel. Riktningen är däremot tydlig: banktillsynen flyttas steg för steg från nationellt handlingsutrymme till ett gemensamt europeiskt system.
Från den 11 januari 2027 ska EU-länderna enligt CRD VI kräva att berörda banker och företag från tredjeländer etablerar en auktoriserad filial om de vill börja eller fortsätta erbjuda vissa kärntjänster i landet. Det gäller bland annat insättningar, krediter och garantier.
Direktivet riktas formellt till medlemsstaterna. Men formuleringen är bindande: de nationella myndigheterna ska inte längre fritt avgöra om en tredjelandsbank får sälja sådana tjänster direkt över gränsen. De ska tillämpa en EU-bestämda tröskel om lokal etablering och tillstånd.
Nationella myndigheter blir verkställare
Det är en viktig skillnad mellan att ha nationell tillsyn och att ha nationell beslutanderätt. Finansinspektioner och nationella centralbanker kommer även fortsättningsvis att handlägga en stor del av tillsynen. Men CRD VI sätter ramarna för vad de måste kräva av banker utanför EU, vilka undantag som finns och hur gränsöverskridande verksamhet ska klassificeras.
Annons:
Artikel 21c kräver en filial och auktorisation i den relevanta medlemsstaten. Undantag finns när kunden själv tar kontakt med banken, för transaktioner mellan banker och inom en företagsgrupp samt för viss investeringsverksamhet. Men den nationella tillsynsmyndigheten kan inte välja bort huvudregeln av politiska eller konkurrensmässiga skäl. Den blir i stället den lokala myndighet som genomför en gemensamt beslutad europeisk marknadstillträdespolitik.
Det innebär att ett land som vill behålla en friare modell för exempelvis schweiziska, brittiska eller amerikanska bankers tjänster till lokala kunder får betydligt mindre spelrum. För banken blir alternativen i huvudsak att etablera en filial, använda ett EU-dotterbolag eller avstå från delar av marknaden.
En växande europeisk tillsynsstruktur
CRD VI ska ses i ett större sammanhang. EU:s bankunion bygger redan på en integrerad arkitektur där Europeiska centralbanken, ECB, och nationella tillsynsmyndigheter arbetar under gemensamma regler. Enligt EU-rådet övervakar ECB nationella myndigheters tillsyn av mindre banker och har direkt tillsyn över de betydande bankerna i euroområdet.
ECB:s egen beskrivning är tydlig: mindre banker granskas direkt av nationella myndigheter, men under ECB:s överinseende; betydande banker står under ECB:s direkta tillsyn. ECB har också en exklusiv roll när banklicenser beviljas i de länder som deltar i den gemensamma tillsynsmekanismen.
Den Europeiska bankmyndigheten, EBA, har samtidigt uppgiften att utveckla och säkra ett enhetligt regelverk. I juli 2025 rapporterade EBA att den inte såg skäl att rekommendera ändringar i artikel 21c, trots att myndigheten konstaterade att effekterna av förbudet mot direkt tillhandahållande av tjänster från tredjeländer är svåra att mäta.
Upplysningen förtjänar att tas på allvar. EU inför en struktur som kan påverka konkurrens, tillgång till kredit och utbudet av internationella banktjänster, samtidigt som den egna bankmyndigheten säger att effekten är svår att kvantifiera. När osäkerheten är stor är den rimliga följdfrågan varför tröskeln för marknadstillträde ändå höjs på unionsnivå.
Mer kontroll, men inte ett totalt övertagande
Det vore fel att påstå att medlemsstaterna har förlorat all kontroll över sina banker. Nationella tillsynsmyndigheter sköter fortsatt många dagliga uppgifter och har en särskild roll för bland annat mindre banker och tredjelandsfilialer. CRD VI är dessutom ett direktiv, vilket innebär att reglerna genomförs genom nationell lag.
Men det nationella genomförandet sker inom en allt tätare EU-ram. EU avgör de centrala kraven, ECB kan utöva direkt tillsyn eller överinseende, och EBA formar det gemensamma regelverket och rapporteringssystemet. Den nationella nivån blir därför i högre grad en genomförandeled i en överstatlig konstruktion än en självständig regulator med full frihet att utforma marknadstillträdet.
Vem betalar för den nya gränsen?
Förespråkarna lyfter finansiell stabilitet och ett jämnare regelverk. Målen är reella, särskilt efter bankkriserna i euroområdet. Men varje ny tillståndströskel har också en kostnad: en utländsk bank som inte vill bygga lokal organisation och möta nya krav kan lämna marknaden. Då minskar antalet alternativ för hushåll, företag och investerare – även när det inte finns någon misstanke om oegentligheter.
CRD VI förbjuder inte privatpersoner att äga konton i andra länder. Men reglerna ger EU:s institutioner större makt över villkoren som avgör vilka banker som får erbjuda vissa tjänster till invånare inom unionen. EU kommer inte att utse en enskild kunds bank, men kan genom filialkrav och gemensamma auktorisationsramar stänga ute banker som inte accepterar den europeiska modellen. För en kund vars bank väljer att lämna marknaden blir den praktiska följden ändå densamma: färre val, högre trösklar och mindre nationellt inflytande över den egna bankmarknaden.
Trovärdighet – grunden i vår journalistik sedan 2012
Nya Dagbladets position är unik i det svenska medielandskapet. NyD är oberoende på riktigt. Tidningen ägs och kontrolleras inom den egna redaktionen – inte av stora mediekonglomerat eller utländska intressen.
Sedan grundandet 2012 har grunden i vår oberoende journalistik varit balans och trovärdighet framför sensationsjournalistik och snabba klick. NyD är Sveriges bredaste helt oberoende dagstidning och står helt fri från politiska partier och industriintressen.
NyD erhåller inget presstöd och finansieras genom läsardonationer och annonser. Läs mer om våra pressetiska riktlinjer här.
Tobias Lindström menar att samordnade uttag från banker kan ge vanliga människor ett påtryckningsmedel mot den politiska eliten – men varnar för att verktyget måste användas varsamt.
Uppdaterad 23 augusti 2026,
Publicerad 23 augusti 2026 – avTobias Lindström
Faksimil: Djuren på gården (1954)
Tre dekorerade grisar under det ändrade budordet i den animerade filmen Djuren på gården.
Detta är en opinionstext. Artikelförfattaren svarar för de åsikter som uttrycks i artikeln.
Jag tror att många, kanske de flesta, kan enas om att våra politiker har spårat ur.
De driver ändlösa krig och förstör våra samhällen i sina rika kompisars intresse – samma kompisar som har satt dem vid makten. Frågan är vad vi kan göra åt det – vårt politiska system är i bästa fall odemokratiskt, i värsta fall korrumperat eller till och med kapat. Vi, folket, har lite till inget inflytande.
Men det finns ett sätt att slå tillbaka: våra bankkonton.
Idén är enkel.
Annons:
Gör som vi kräver – annars tar vi ut våra pengar. Om uttagen samordnas på rätt sätt krävs det inte mycket för att utlösa en bankrusning. Det kan räcka att fem till tio procent av befolkningen deltar.
Varför skulle det fungera? Bankerna har en viss mängd kontanter tillgängliga för snabba uttag, men när de pengarna tar slut tvingas de sälja andra tillgångar. Givet hur systemet är uppbyggt skulle det alltid skapa bekymmer, eftersom det aldrig finns tillräckligt med kontanter för att täcka alla uttag, men i dag skulle bankerna kollapsa på grund av sina orealiserade förluster.1
Varför bankerna är sårbara
Vad menar jag? Låt oss ta ett förenklat exempel.
Föreställ dig att du äger ett hus vars värde har fallit till, säg, 1 000 000 kronor. Samtidigt är du skyldig banken 2 000 000 kr från när du köpte det. I det läget sitter du på 1 000 000 kr i så kallade icke-realiserade förluster. Tekniskt sett är du illa ute, men så länge huspriset stiger igen är allt okej.
Men om du tvingas sälja, till exempel på grund av att du har förlorat jobbet, blir det en katastrof: du kan inte längre betala dina skulder.
Detsamma gäller banker.
Om de tvingas sälja tillräckligt mycket till förlust innebär det game over, vilket till exempel var det som hände med Silicon Valley Bank 2023. Och när vi tar ut pengar ur våra bankkonton tvingas de sälja sina tillgångar för att betala vad de är skyldiga.
Det betyder att vi, folket, kan slå mot eliterna där det svider mest: vi kan få banksystemet att kollapsa om vi inte får igenom våra krav.
Det har hänt tidigare.
Bankuttag användes exempelvis för att driva igenom den engelska reformlagen 1832. Människor tog ut sina insättningar under parollen ”To Stop the Duke, go for gold”. På en vecka betalade Bank of England ut 25 000 000 dollar, vilket räckte för att regeringen skulle ge vika. (s. 21, Hull, 1929)
Vi måste vara försiktiga med vad vi önskar oss.
Men jag tror detta är ett verktyg som vi har förbisett alltför länge.
1Fortune skrev exempelvis i maj 2025 att bankerna har 500 miljarder dollar i orealiserade förluster (hämtad den 25 januari 2026).
Hull, John Thomas. Reform Movements and Ideas. Saskatchewan: s.n., 1929. Pamflett nr 2 i en serie föreläsningar vid Co-operative School, som hölls i juni 1929 vid University of Saskatchewan.
Trovärdighet – grunden i vår journalistik sedan 2012
Nya Dagbladets position är unik i det svenska medielandskapet. NyD är oberoende på riktigt. Tidningen ägs och kontrolleras inom den egna redaktionen – inte av stora mediekonglomerat eller utländska intressen.
Sedan grundandet 2012 har grunden i vår oberoende journalistik varit balans och trovärdighet framför sensationsjournalistik och snabba klick. NyD är Sveriges bredaste helt oberoende dagstidning och står helt fri från politiska partier och industriintressen.
NyD erhåller inget presstöd och finansieras genom läsardonationer och annonser. Läs mer om våra pressetiska riktlinjer här.
Handelsbanken har spärrat BankID för en 96-årig kvinna på Åland efter att sonen hjälpt henne med bankärenden. Familjen uppger att återaktivering kräver en resa till ett bankkontor i Stockholm – trots att kvinnans hälsotillstånd gör resan riskfylld.
Yvonne De Geer Hancock har bott på Åland i fem år och behöver rullator för att förflytta sig. Artros i fingrarna gör också mobiltelefonen svår att hantera, varför sonen Michael Hancock bistår med räkningar och andra vardagsärenden.
Problemen med banken började när moderns bankkort plötsligt slutade fungera. När sonen Michael ringde banken för att fråga varför kortet spärrats fick han, enligt familjen, frågor om en betalning på 65 euro.
När familjen dagen därpå återigen kontaktade banken, upptäckte man att även BankID hade spärrats. Följden blev att Yvonne inte längre kunde identifiera sig digitalt eller på egen hand nå sina banktjänster.
Annons:
Michael berättade att han använt moderns BankID för att logga in och försöka reda ut orsaken.
BankID är personligt och får enligt rådande regelverk inte användas av någon annan. En regel som i grund och botten får anses sund, mot bakgrund av exempelvis åldringsbedrägerier.
Familjen fick besked om att ett nytt BankID kräver ett besök på bankkontor i Stockholm. Ett utgånget pass har samtidigt försvårat möjligheten att återaktivera BankID på distans.
Michael Hancock uppger att moderns läkare bedömt en resa från Åland till Sverige som olämplig och potentiellt farlig. Hufvudstadsbladet skriver att kvinnan kan visa läkarintyg om riskerna.
Komplicerat regelverk försvårar
Handelsbanken anger på sin webbplats att kunder utan fungerande BankID kan använda internetbanken med inloggningskort och kortläsare eller besöka ett kontor.
För digital aktivering krävs giltigt svenskt pass eller nationellt id-kort, och bankkontor godtar inte utländska id-handlingar.
Banken har enligt familjen lovat att skicka ett nytt bankkort och fullmaktsblanketter, vilket kan ge sonen möjlighet att sköta delar av moderns ärenden. Frågan om hur Yvonne åter ska få digital legitimation är ännu olöst.
För många äldre fungerar BankID som nyckel till pension, skatter, vårdkontakter, försäkringar och betalningar. En spärr påverkar därför mer än relationen till banken.
Utan alternativ lösning kan vardagliga ärenden flyttas över på anhöriga, trots att användning av anhörigas digitala identitet är förbjuden. Fullmakt kan lösa betalningar, men ersätter inte möjligheten att legitimera sig digitalt hos myndigheter och privata tjänster.
Fallet visar hur ett säkerhetsingripande kan få långtgående följder för äldre kunder som saknar praktiska möjligheter att använda digital infrastruktur på egen hand.
Samtidigt är alternativen få när banken kontrollerar både kundens betalningsvägar och den digitala legitimation som krävs i vardagen.
Handelsbanken vill inte kommentera enskilda kundärenden men har framhållit att banken måste agera när någon annan än innehavaren använder personliga säkerhetslösningar.
Trovärdighet – grunden i vår journalistik sedan 2012
Nya Dagbladets position är unik i det svenska medielandskapet. NyD är oberoende på riktigt. Tidningen ägs och kontrolleras inom den egna redaktionen – inte av stora mediekonglomerat eller utländska intressen.
Sedan grundandet 2012 har grunden i vår oberoende journalistik varit balans och trovärdighet framför sensationsjournalistik och snabba klick. NyD är Sveriges bredaste helt oberoende dagstidning och står helt fri från politiska partier och industriintressen.
NyD erhåller inget presstöd och finansieras genom läsardonationer och annonser. Läs mer om våra pressetiska riktlinjer här.